


August 9, 2026
Криптоплатежи для онлайн-казино и беттинга: как устроена касса и как выбрать провайдера
Читать статью
Вы продаёте туры, подписку на VPN, курсы или билеты, держите онлайн-аптеку или брокерскую платформу, и всё шло нормально, пока платёжная система не прислала письмо: в подключении отказано, или аккаунт закрыт, или с завтрашнего дня часть выручки будет удерживаться. В письме стоит слово «хай риск», и звучит оно так, будто вас в чём-то заподозрили. Это не так.
Хай риск — это не оценка вашей честности. Это оценка ниши: эквайер прикинул, сколько он может потерять на бизнесах вроде вашего, и решил, что много. Хай риск эквайринг — тот же приём карт, только дороже, с удержанием части денег и с правом закрыть аккаунт в любой момент. Приём криптовалюты убирает главную причину этой оценки, потому что криптоплатёж нельзя оспорить через банк, но проверок он не отменяет и карты полностью не заменяет.
Эквайер — это банк или платёжная система, которая принимает карты за ваш магазин. Когда покупатель платит картой, деньги идут не напрямую вам, а через эквайера, и именно он отвечает перед Visa и Mastercard за всё, что произошло с этим платежом.
Главное, за что он отвечает, — чарджбэк. Это возврат денег покупателю через его банк, мимо магазина: покупатель звонит в свой банк и говорит «я этого не покупал» или «мне не оказали услугу», и банк возвращает ему деньги, а потом требует их с эквайера. Эквайер требует их с вас, и если у вас на счёте пусто, платит он.
Карточные системы следят за долей таких споров и штрафуют эквайера, если она растёт. У Visa с 1 апреля 2026 года порог для мерчанта — 1,5 % спорных и мошеннических операций от всех онлайн-платежей в США, Канаде, ЕС, Азиатско-Тихоокеанском регионе и Латинской Америке; для региона CEMEA, куда входят СНГ и Ближний Восток, порог остался 2,2 %. Срабатывает он не по одной доле: под программу попадает мерчант, у которого ещё и порядка тысячи и больше спорных событий в месяц, а на первое попадание даётся льготный период.
Маленький магазин до этих порогов не дотягивается, но легче ему от этого не становится. У эквайера есть свой порог, он записан в договоре и считается по вашим платежам, а не по тысячам споров. Например, если в договоре стоит 1 %, два спора на двести платежей — уже нарушение, и эквайер начинает разговор о резерве или закрытии аккаунта.
Поэтому эквайер оценивает не вас, а сферу. Он смотрит на статистику по индустрии в целом: сколько чарджбэков даёт дейтинг, сколько — туризм, сколько — форекс-брокеры. Если ниша в среднем спорит чаще, чем позволяет порог, она получает метку хай риск, и её получает каждый бизнес в этой нише, даже тот, у кого за год не было ни одного спора.
Споры — главная причина метки, но не единственная. Часть сфер попадает в список не за чарджбэки, а за то, что карточные системы требуют для них лицензию и отдельную регистрацию, а часть — за то, что торговать этим нельзя вовсе. Об этом следующий раздел.
У каждого магазина в карточной системе есть код вида деятельности, MCC. Эквайер видит его до того, как увидит ваш сайт, и часть кодов у него стоит в стоп-листе или в списке «только на особых условиях».
Главное, что нужно знать про этот список: под одной меткой «хай риск» в нём лежат вещи разной природы. Законный бизнес попадает туда за статистику споров или за то, что карточные системы требуют для него лицензию и отдельный контроль. Незаконный — за то, что он незаконный. Метка одна, причины разные, и от причины зависит, о чём эквайер будет с вами говорить и будет ли говорить вообще.
Первая и самая большая группа — честный бизнес, в котором покупатель оспаривает платёж чаще среднего. Причина у всех одна: между оплатой и моментом, когда покупатель точно доволен, есть зазор, и чем он длиннее, тем больше споров:
С этой группой эквайер обычно говорит об условиях: о ставке, резерве и лимитах. Отказать он может, но чаще торгуется.
Вторая группа — бизнес, который во многих странах законен и работает по лицензии, но Visa и Mastercard считают, что через него проще всего провести незаконный платёж: законность здесь зависит от того, кому и куда продано. Поэтому эквайер обязан зарегистрировать такого мерчанта в карточной системе отдельно, проверить его лицензию и следить за ним постоянно. У Visa для этого есть программа Visa Integrity Risk Program, она действует с мая 2023 года. Штрафы за нарушения платит эквайер, а не мерчант, отсюда его осторожность:
Здесь разговор с эквайером начинается с лицензии, а не со ставки. Нет лицензии — нет разговора; есть — дальше идут ставка, резерв и регистрация в карточной системе.
Рядом с этой группой стоит оружие, но попадает оно в списки другим путём. В программе особого риска Visa оружия нет, и отдельной регистрации для оружейных магазинов карточные системы не требуют: там, где продажа законна, продавцу нужна лицензия, а дальше всё решает конкретный эквайер или платёжный провайдер своим стоп-листом. Один не берёт оружие вовсе, другой берёт с лицензией, и отказ здесь идёт не от Visa или Mastercard, а от того, к кому вы пришли.
Третья группа попадает в список не из-за споров о качестве, а из-за мошенников. Товар здесь — по сути, деньги: купил на украденную карту, тут же обналичил, а когда владелец карты оспорил платёж, эквайеру нечего вернуть:
С этой группой эквайер говорит о защите от чужих карт: ему нужно видеть, что вы проверяете покупателя до того, как отдать ему товар.
Четвёртая группа законна по форме, но устроена так, что жалобы неизбежны, и за ней следят регуляторы по защите потребителей. Споров здесь столько же, сколько в первой группе, а вдобавок есть риск, что регулятор закроет бизнес вместе со всеми его платежами:
С этой группой обычные эквайеры чаще отказывают, а хай-риск эквайеры берут её на самых жёстких условиях: ставкой регуляторный риск не покрывается.
Последняя группа в списках эквайеров часто стоит рядом с остальными, но природа у неё другая. Покупатель здесь может быть доволен и ни разу не спорить, а эквайер всё равно в убытке: карточные системы штрафуют его за сам факт таких платежей, а если он не отключает нарушителя, могут отобрать у него право принимать карты:
Резерв здесь ничего не покрывает: удержать 10 % от продажи можно, а право работать с картами из резерва не вернёшь. Поэтому с этой группой легальный эквайер не работает ни за какую ставку, и разговор о ставке, резерве и лимитах не начинается.
В списке эквайера все пять групп стоят под одной меткой, и код категории у соседей по нему может совпадать: у аптеки с лицензией и у сайта, который торгует рецептурными препаратами без рецепта, MCC один и тот же. По анкете их не отличить. Поэтому эквайер или процессинг, который проверяет всерьёз, открывает сам сайт и смотрит, что на нём продаётся: не ради повода отказать, а чтобы понять, в какой из групп ваш бизнес.
Технически это тот же приём карт: та же форма на сайте, те же Visa и Mastercard. Отличаются условия, и отличаются они всегда в одну сторону:
Rolling reserve, скользящий резерв, — это доля каждого платежа, которую эквайер оставляет у себя на случай будущих чарджбэков. Чаще всего это 5–10 % от каждой оплаты на срок 90–180 дней. Деньги не пропадают: через оговорённый срок их отдают, если за это время по ним не пришло споров.
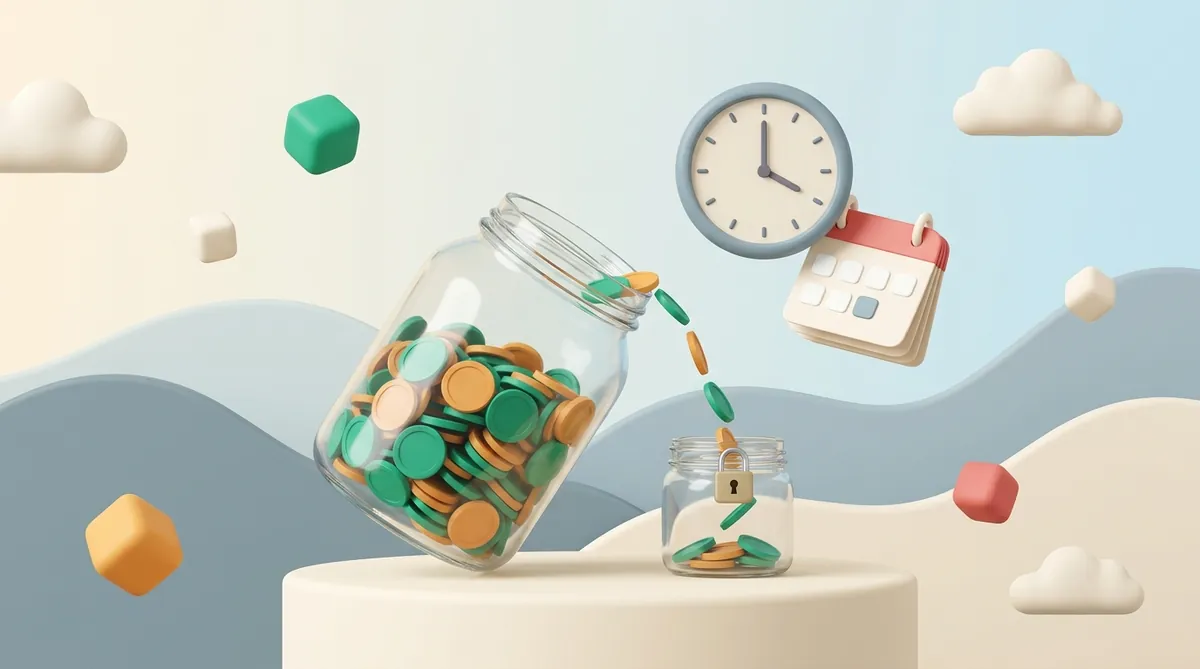
«Скользящим» резерв зовут потому, что он живёт постоянно. Например, эквайер держит 10 % на 180 дней: с сегодняшних платежей он отложил 10 %, а вам вернул то, что откладывал полгода назад. В итоге у эквайера всегда лежит примерно десятая часть вашей полугодовой выручки, и это те деньги, на которые вы не можете рассчитывать в обороте.
Резерв можно уменьшить. Через несколько месяцев чистой работы стоит попросить эквайера пересмотреть условия: если чарджбэков было мало, долю часто снижают. Но само по себе, без вашей просьбы, это происходит редко.
Отказ приходит коротким письмом без объяснений, и это самое обидное. Причины при этом почти всегда одни и те же:
Если отказ пришёл без объяснений, стоит спросить причину напрямую: иногда её называют, и тогда часть проблем чинится за неделю. Но если причина — сама ниша, чинить нечего, и нужен другой путь.
Путей три, и они не исключают друг друга:
Криптоплатёж — это перевод от кошелька покупателя на ваш кошелёк. В цепочке нет банка покупателя, нет карточной системы и нет эквайера, который отвечал бы перед ней. Перевод записан в блокчейн, и отменить его после подтверждения не может никто: ни покупатель, ни его банк, ни сам процессинг.
Нет. Чарджбэк — это механизм карточных систем, и в блокчейне его просто не существует. Покупателю некуда позвонить и некому сказать «я этого не покупал»: деньги ушли с его кошелька по его же подтверждению.
Для хай-риск бизнеса это меняет главное. Оценка ниши у карточного эквайера строится на чарджбэках, штрафах за чарджбэки и резервах на случай чарджбэков. У криптоплатежа этой причины нет, поэтому криптопроцессинг смотрит на туризм, дейтинг или курсы не как на источник споров, а как на обычный бизнес, который нужно проверить и подключить.
Уходит именно то, за что в список попали первая и третья группы из раздела выше: споры и чужие карты. Лицензия и законность никуда не деваются. У каждого криптопроцессинга свой список сфер, с которыми он работает, и там, где карточный эквайер спросил бы лицензию, криптопроцессинг спросит её же. Форекс-брокеру или аптеке крипта убирает чарджбэки, но подключения сама по себе не обещает.
Для подписок это особенно заметно. Клиент VPN платит раз в месяц, и с картой каждое списание — повод для спора; с криптовалютой он платит сам и осознанно, каждый раз. Отдельно мы разобрали, как VPN-сервису принимать оплату криптовалютой.
Резерв как практика тоже теряет основание. Карточный эквайер держит вашу выручку ради споров, которые могут прийти через полгода; у криптоплатежа спор через полгода прийти не может. Условия у каждого процессинга свои, и их стоит читать, но той причины, из-за которой резерв появился, здесь нет.
Криптопроцессинг — не лазейка, а другой способ приёма денег, и у него свои ограничения. Стоит знать о них заранее:
Ноль чарджбэков не значит ноль вопросов. Криптопроцессинг проверяет мерчанта при подключении так же, как эквайер: кто вы, чем занимаетесь, что за сайт. Это KYC, «знай своего клиента», и обойти его нельзя ни у одного легального сервиса.
Проверяются и сами платежи, входящие. Процессинг смотрит, откуда пришли монеты, и если кошелёк покупателя связан с украденными средствами или санкционными адресами, такой перевод задержат до выяснения. Это AML-проверка, защита от отмывания денег, и она нужна вам не меньше, чем процессингу: грязные монеты на вашем балансе — это ваша проблема при выводе. Что именно смотрят и почему честному бизнесу это на руку, мы объяснили в статье о том, как работают AML и KYC в криптоплатежах.
Раз перевод нельзя отменить, нельзя и «вернуть платёж» одной кнопкой, как в эквайринге. Возврат при оплате криптовалютой — это новый перевод от вас покупателю. Отменил тур, передумал насчёт курса, заплатил дважды — вы сами отправляете деньги обратно и сами платите комиссию сети за этот перевод.
Это не страшно, но требует порядка. Чтобы возвраты не превращались в переписку на неделю, стоит подготовить три вещи:
Как это делается по шагам, мы описали в статье о том, как бизнесу вернуть криптоплатёж при переплате и ошибке.
Принимать криптовалюту можно двумя путями:
У процессинга обычно есть несколько способов встроиться в продажу:
Стоимость тоже устроена иначе, чем у карт: обычно это процент с успешного платежа без резерва и без платы за подключение. Что такое криптопроцессинг, сколько он стоит и как подключить его к сайту, мы разбирали в общем материале: криптопроцессинг для бизнеса: как работает и как подключить.
CryptumPay работает с хай риском из законных сфер. Комиссия — 1 % за успешный платёж. Регистрация и проверка проекта обычно занимают один рабочий день: на проверке попросят показать, чем вы занимаетесь, и уже по ней решают, подключать ли проект.
Хай риск — это оценка ниши, а не вашего бизнеса. Под одной меткой лежит и законное, и незаконное: законный бизнес попадает в список за споры, которые карточные системы штрафуют, или за требование лицензии и отдельной регистрации, а незаконный — за то, что он незаконный. Отсюда отказы, повышенная ставка, скользящий резерв и закрытые аккаунты.
Хай риск эквайринг — тот же приём карт на худших условиях, и у него есть смысл: покупатель платит привычной картой. Приём криптовалюты убирает саму причину оценки, потому что чарджбэков в блокчейне нет. Но он не убирает проверку мерчанта и входящих денег, не делает возвраты автоматическими и не заменяет карту тому, у кого нет кошелька. Самое рабочее для хай-риск бизнеса — не выбирать, а держать оба способа рядом.
Почти. Эквайринг — это приём именно карт, а процессинг — любая обработка платежей: карты, электронные кошельки, криптовалюта. Когда говорят «high-risk процессинг», обычно имеют в виду того же хай-риск эквайера, который принимает карты для рискованных ниш. Криптопроцессинг — отдельная вещь, и к карточным правилам он не относится.
Обычно нет. Эквайер оценивает нишу, и у нового юрлица ниша та же. Если аккаунт закрыли за чарджбэки, данные владельца попадают в общий список отключённых мерчантов, и новый эквайер увидит вас и под новым названием. Новое юрлицо помогает только в одном случае: когда отказали из-за конкретной проблемы старого — долгов, неготового сайта, отсутствия оферты — и эта проблема у нового решена.
Срок прописан в договоре, чаще всего это 90–180 дней с даты платежа. Деньги возвращаются частями: каждый день отдают то, что было удержано соответствующий срок назад. При закрытии аккаунта резерв обычно держат ещё тот же срок после последнего платежа, потому что споры по нему могут прийти уже после расставания.
Оспорить он может только покупку монет — у биржи или обменника, где платил картой. Это спор между клиентом и биржей, и биржа будет разбираться с ним сама. Ваш перевод в блокчейне к карточной операции не привязан и от её судьбы не зависит: монеты уже пришли к вам, и вернуть их через банк невозможно.
Нужен: любой легальный криптопроцессинг проверяет, с кем работает. Обычно просят документы компании или паспорт владельца, описание того, чем вы торгуете, и сайт или другой способ это показать. Для лицензируемых сфер, например iGaming, попросят лицензию. Результат проверки заранее не гарантируют.
Это не юридическая консультация. Законность каждой сферы зависит от страны, где вы продаёте, а правила карточных систем и эквайеров меняются; перед подключением стоит свериться с их действующими требованиями.
Создайте аккаунт и подключите оплату самостоятельно, или свяжитесь с нами и мы поможем всё настроить

