May 10, 2026
Как снизить failed crypto payments: сеть, gas fee, сумма и checkout
Читать статью

Покупатель положил товар в корзину, нажал «Оплатить», увидел платёжную форму — и закрыл вкладку. Если у вас так делает каждый третий, вы не одиноки: по подсчётам Baymard Institute, в среднем по 50 исследованиям около 70 % корзин в интернет-магазинах так и не превращаются в заказ. Большая часть этих людей уходит раньше, чем видит форму оплаты, но и на самой форме теряется заметная доля тех, кто уже собирался платить.
Хорошая новость в том, что с потерями на оплате можно работать точнее, чем с любым другим шагом воронки. Причины здесь считанные, хорошо известны и почти каждая исправляется. Увеличить конверсию в оплату помогает не редизайн сайта, а счёт: когда видно, сколько людей теряется между формой и успешным платежом и на каком шаге, самая дорогая причина находится сама.
Конверсия в оплату — это доля людей, которые дошли до платёжной формы и довели платёж до конца. Проще говоря, из ста человек, увидевших форму, столько-то заплатили. Это отдельная метрика, и она не то же самое, что конверсия корзины или конверсия сайта.
Разница важна, потому что у каждого шага воронки свои причины потерь. На корзине человек ещё сравнивает и передумывает, на форме оплаты он уже решил купить. Поэтому потери на оплате почти всегда означают не «покупатель передумал», а «что-то помешало заплатить», и это исправляется.
У метрики есть и вторая форма — конверсия оплаты счёта. Она нужна, когда вы выставляете счета: оптовым клиентам, по подписке или в криптовалюте, где каждый платёж — это отдельный счёт с суммой и сроком. Считается так же, только вместо «увидел форму» берётся «получил счёт».
Формула простая: количество успешных платежей делится на количество открытых платёжных форм и умножается на сто. Например, за неделю форму оплаты открыли 1 000 человек, а платёж прошёл у 620 — конверсия в оплату 62 %. Для счетов то же самое: выставили 200 счетов, оплачено 150 — конверсия оплаты счетов 75 %.
Чтобы формула давала честную цифру, нужны три события из аналитики или из отчёта платёжного сервиса:
Считайте все три числа за один и тот же период и по одним и тем же людям. В счёте чаще всего ошибаются в двух местах:
Универсальной цифры нет, но есть ориентиры. Те же 70 % брошенных корзин от Baymard — это потери на всей воронке от корзины до оплаты, и 42 % бросивших в их опросе вообще ничего не собирались покупать, а просто прикидывали цену. Если считать конверсию от самой платёжной формы, нормальная цифра будет заметно выше, чем 30 %, потому что до формы доходят уже решившиеся.
Полезнее сравнивать не с рынком, а с самим собой. Три вопроса дают больше, чем любой отраслевой ориентир:
Рост конверсии стоит считать в деньгах, а не в процентах. При 1 000 открытых форм в неделю и среднем чеке 3 000 рублей каждый процентный пункт конверсии — это 30 000 рублей выручки в неделю. Такая цифра помогает решить, за что браться первым.
Baymard спрашивал американских покупателей, которые бросили покупку уже на оформлении заказа, о причинах. Если убрать тех, кто просто смотрел, картина такая (человек мог назвать несколько причин, поэтому сумма больше ста):
Это опрос, а не ваша аналитика, и у каждого магазина список свой:
Но порядок причин подсказывает, с чего начать: с денег и доверия, а не с техники.
Падение выручки легко списать на оплату, хотя проблема сидит на шаг раньше. Отличить одно от другого помогает сравнение трёх соседних шагов воронки за один период:
Только третий разрыв — это про платежи в чистом виде. По нему платёжный сервис обычно отдаёт код отказа по каждой неудачной попытке, например «отклонено банком-эмитентом». Соберите коды за месяц и отсортируйте по частоте — это и будет ваш список работ.
Отдельный признак платёжной проблемы — повторные попытки. Если один и тот же человек три раза нажал «Оплатить» за пять минут и ушёл, он хотел купить, и его остановила техника. Такие цепочки видны в логах платёжного сервиса, и их стоит считать отдельно от обычных отказов.
Если в компании за приём платежей и вывод средств отвечает финансовый директор, ему нужны те же цифры по счетам, но в разрезе валют и комиссий. Для приёма в стейблкоинах это отдельная задача, и здесь пригодится разбор того, как финансовому директору контролировать приём USDT, комиссии и вывод.
Ниже способы в порядке от самого выгодного к самому трудоёмкому. Не советуем браться за всё сразу: одно изменение в неделю и замер после него покажут, что сработало, а что нет.
Сорок процентов ушедших не ожидали доплаты. Значит, любая доплата должна быть видна ещё в корзине, а на форме оплаты сумма не должна меняться. Если платёжная комиссия лежит на покупателе, скажите об этом отдельной строкой до того, как он введёт карту: неожиданная строка «+2 %» на последнем шаге теряет больше, чем сама комиссия приносит.
Стоит разобраться и с самой комиссией: её размер зависит от сервиса и способа оплаты, а кто её платит — продавец или покупатель — решает продавец. Отдельно разбираем, от чего зависит комиссия за онлайн-платежи и как бизнесу её сократить.
Каждое обязательное поле — это место, где кто-то уйдёт. Оставьте только то, без чего нельзя доставить товар и провести платёж, а аккаунт предлагайте после оплаты: «сохранить данные для следующего раза» на странице «Спасибо» работает, а «зарегистрируйтесь, чтобы оплатить» — нет. Цена этого решения — часть покупателей останется гостями, и вы не соберёте их в базу; для большинства магазинов эта цена ниже потерянных 18 %.
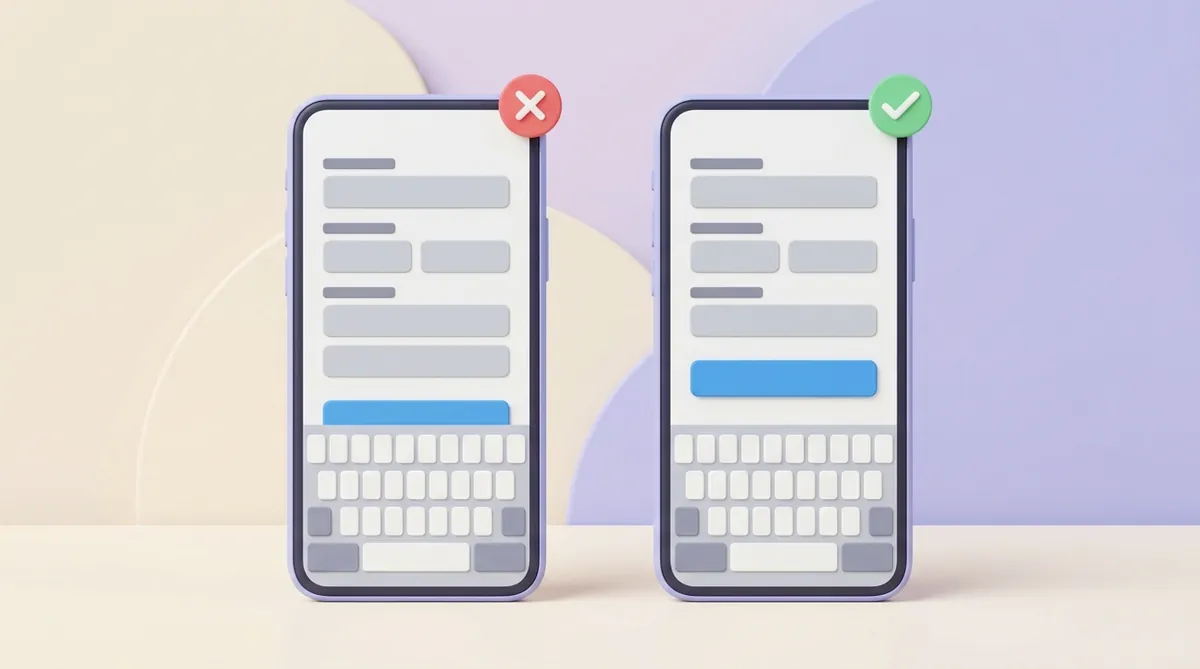
Проверьте форму с телефона руками, а не на макете. На маленьком экране конверсию решают мелочи:
Недоверие лечится знакомыми вещами:
Помогает и понятная страница после оплаты с суммой и подтверждением заказа. Человек, который заплатил и не увидел подтверждения, в следующий раз задумается.
Каждый десятый уходит после того, как банк отклонил карту. Обычно сайт показывает «Ошибка оплаты» и всё. Вместо этого форма должна назвать причину бытовыми словами — «банк не пропустил платёж, попробуйте другую карту или другой способ» — и сразу предложить этот другой способ, не заставляя возвращаться в корзину.
Ограничение здесь одно: коды отказов у банков разные, и часть из них сервис расшифровать не может. Тогда достаточно нейтрального «платёж не прошёл» и кнопки «Попробовать другой способ».
Семнадцать процентов ушли из-за сбоев. Здесь нужен мониторинг, а не догадки: считайте долю открытых форм, по которым не пришло ни успеха, ни отказа. Если она растёт, форма где-то зависает.
Если вы подключаете оплату сами, а не через готовый плагин магазина, часть ошибок закладывается на этапе интеграции: например, потерянное уведомление о платеже, после которого заказ так и висит неоплаченным. Для криптовалютной оплаты полезно заранее пройтись по тому, что проверить в API для криптоплатежей перед подключением.
Готовый виджет избавляет от части этих проблем: форму рисует и обновляет сервис, продавец только вставляет код на страницу. Платой за простоту становится меньшая свобода: дизайн и логику шагов вы почти не меняете. Выбор зависит от того, есть ли у вас разработчик и насколько нестандартный сценарий покупки: отдельно разбираем, когда HTML-виджет для криптоплатежей лучше API и плагинов.
Часть людей уходит не из-за проблем, а потому что отвлеклась. Письмо или сообщение в мессенджере через час — «ваш заказ ждёт оплаты, ссылка действует до вечера» — возвращает заметную долю таких покупателей почти бесплатно. Для счетов с ограниченным сроком напоминание нужно отправить до того, как счёт истёк, иначе ссылка приведёт на закрытую страницу.
Цена этого способа — раздражение тех, кто ушёл осознанно. Одного напоминания достаточно, второе уже выглядит навязчиво.
Девять процентов ушедших не нашли свой способ оплаты, и у продавца с зарубежной аудиторией эта доля больше. Добавлять способы стоит не по списку «что есть у конкурентов», а по тому, чем уже платят ваши покупатели: посмотрите, из каких стран они приходят и какие способы отказывают чаще.
Обычно рабочий набор для одной аудитории складывается из трёх-четырёх способов:
Больше способов — это не всегда лучше: каждый добавляет комиссий и точек отказа. Чтобы форма не превратилась в витрину логотипов, стоит отдельно разобраться, почему бизнесу важно принимать несколько способов оплаты и как их выбрать.
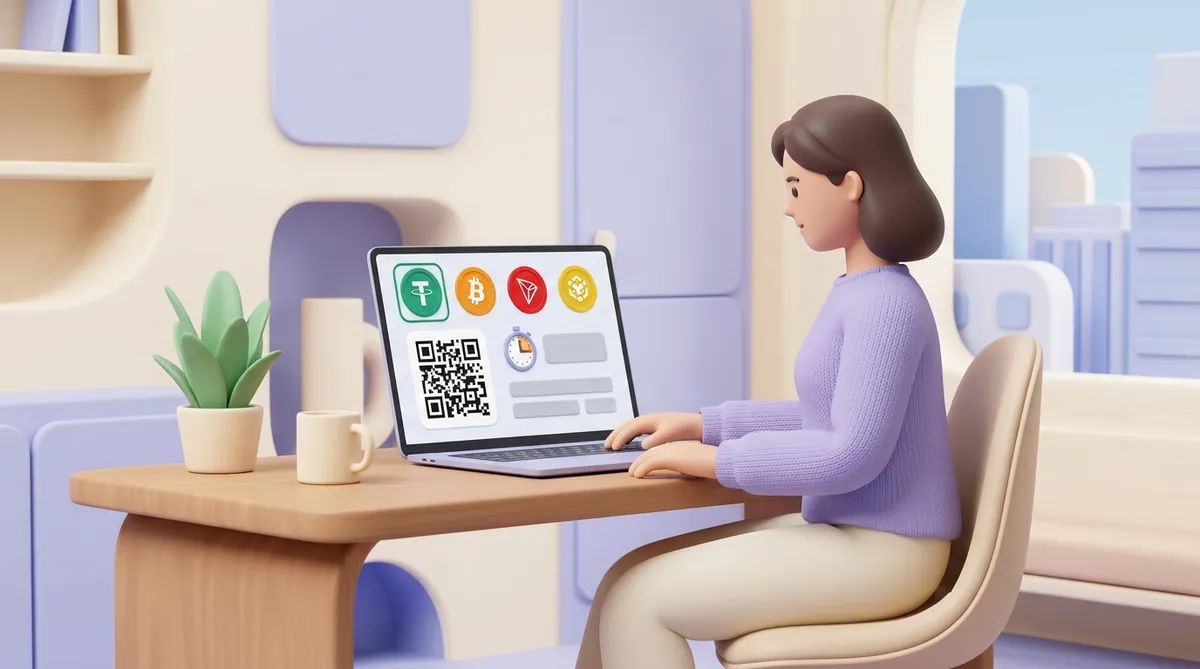
У оплаты криптовалютой свои причины потерь, и они не похожи на карточные. Каждая из них выглядит как «не оплатил», хотя человек пытался:
Чтобы понять, сколько таких попыток у вас, считайте конверсию криптосчетов отдельно и смотрите статусы отказов, например «истёк» или «недоплата». По ним видно, что чинить; в отдельной статье разбираем, почему криптоплатёж не проходит из-за сети, комиссии сети, суммы и окна оплаты.
Последняя из этих ошибок самая обидная: покупатель держит USDT и не может его отправить, потому что за перевод сеть берёт плату своей монетой. Он видит баланс, нажимает «Отправить» и получает ошибку. Объяснить это стоит прямо в подсказке рядом с окном оплаты: почему оплата в USDT не проходит, если у клиента нет TRX, ETH или BNB.
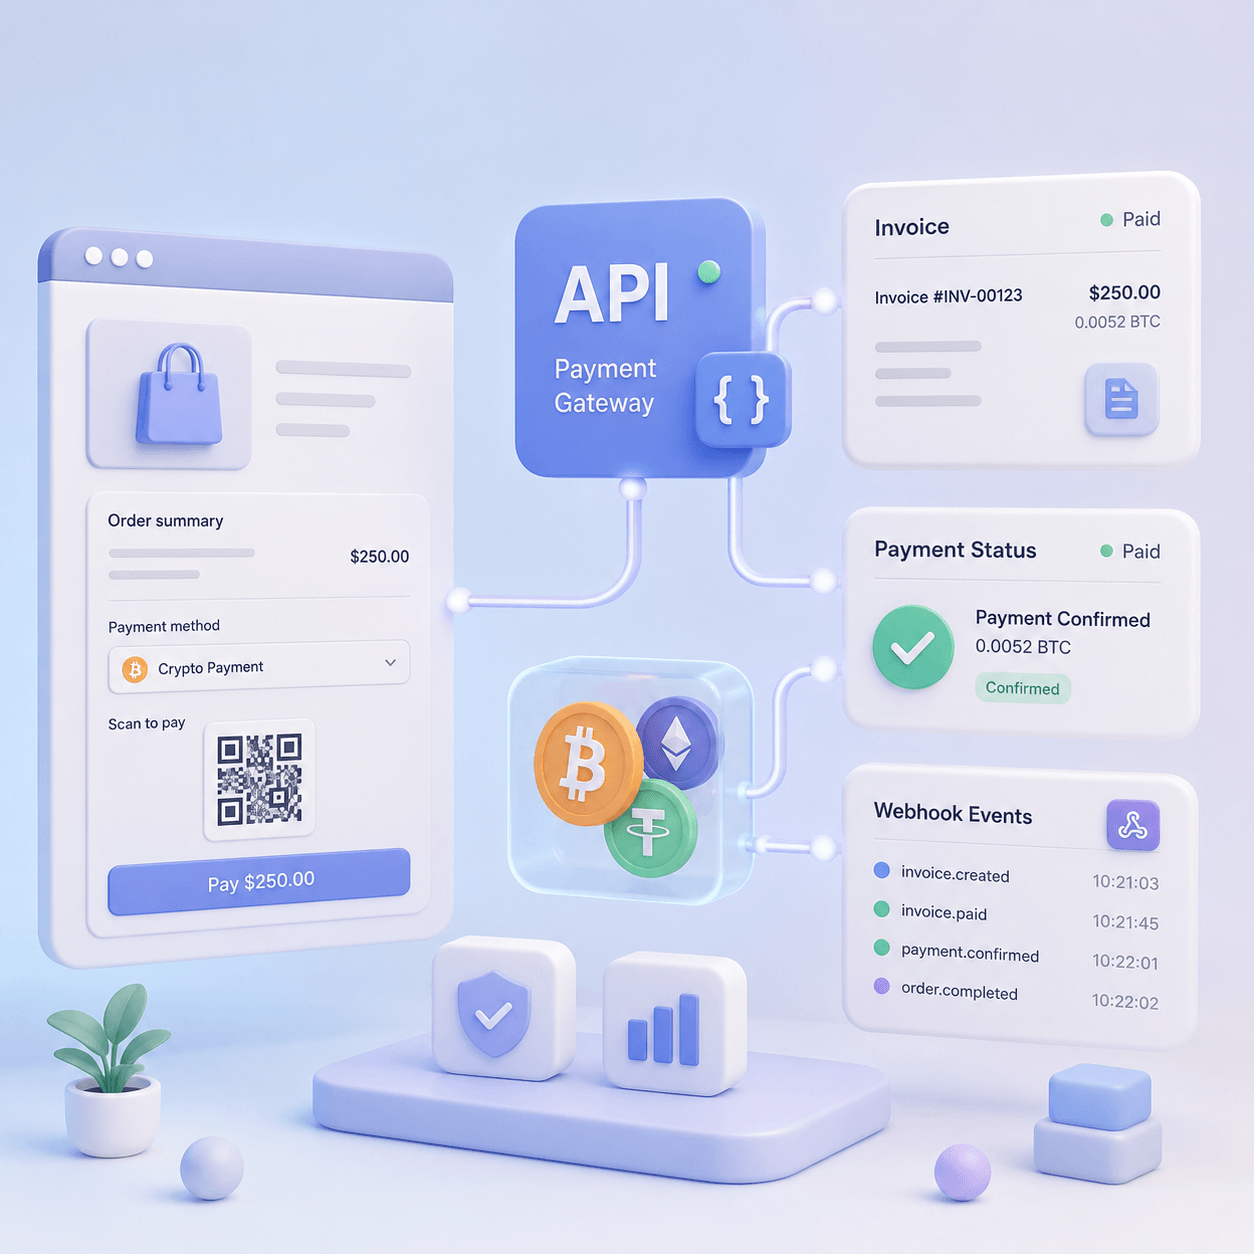
Если вы только присматриваетесь к этому способу, сначала стоит понять, как устроен приём в целом: криптопроцессинг берёт на себя счета, проверку поступлений и вывод, а продавец получает статус «оплачено» так же, как от карточного сервиса. В общем разборе рассказываем, что такое криптопроцессинг для бизнеса, сколько он стоит и как его подключить.
Часть таких потерь закрывает сам чек-аут. У CryptumPay небольшая недоплата заказ не ломает: продавец задаёт допуск в процентах, и в его пределах платёж подтверждается автоматически. Если не хватило больше допуска, окно просит покупателя доплатить, а переплату он запрашивает назад из того же окна. С неожиданной доплатой тоже просто: если продавец переложил комиссию на покупателя, окно CryptumPay показывает её отдельной строкой до оплаты, а не после.
Для продавцов из России здесь есть правовая рамка. В России с 1 сентября 2026 года действует Федеральный закон от 04.08.2026 № 282-ФЗ «О цифровых валютах и цифровых правах»: принимать плату за товары и услуги в цифровой валюте запрещено (ст. 1 ч. 6). По тому же закону с той же даты исключение сделано для внешнеторговых договоров между резидентом и нерезидентом (ст. 1 ч. 7). Тот же закон с 1 сентября 2026 года запрещает публично сообщать, что вы принимаете плату в цифровой валюте (ст. 1 ч. 9), так что для российского продавца криптовалюта в чек-ауте — это вопрос только зарубежных сделок.
Форма оплаты внутри приложения теряет покупателей по-своему: человек уходит из встроенного браузера в приложение банка, не возвращается, и заказ так и висит без статуса. Считать конверсию для приложения нужно отдельно от сайта, даже если платёжный сервис один и тот же.
Для криптовалюты в приложении добавляется переход в приложение кошелька и обратно, и тут легко потерять человека на полпути. Чтобы покупатель вернулся в заказ, стоит отдельно разобраться, как бизнесу настроить приём криптовалюты в мобильном приложении.
У подписки конверсия в оплату считается дважды: первый платёж и каждое продление. С первым работают все советы выше. С продлениями всё иначе: покупатель не участвует, платёж срывается из-за истёкшей карты или нехватки средств, а человек узнаёт об этом, когда доступ уже закрыт.
Для продлений нужны свои меры:
Когда покупатель платит криптовалютой переводом из своего кошелька и сам подтверждает каждый платёж, автоматического списания нет, и продление — это новый счёт каждый раз; отдельно разбираем, как устроены регулярные криптоплатежи для SaaS: подписки и повторные оплаты.
Это то же самое, что конверсия в оплату, только слово чаще используют платёжные сервисы: доля платёжных попыток, которые закончились успешным списанием. Сервис обычно показывает её в личном кабинете по каждому способу оплаты. Если у вас эта цифра расходится с вашей аналитикой сайта, скорее всего, вы по-разному считаете знаменатель: сервис считает нажатия «Оплатить», а сайт — открытия формы.
Чаще всего платёж не проходит на стороне банка покупателя: не хватает средств или сработал антифрод-фильтр, который не пропустил незнакомый магазин. Реже виновата форма: истекла сессия или сбоит платёжный сервис. Отличить одно от другого помогает код отказа, который сервис возвращает по каждой неудачной попытке.
Это заказы, которые покупатель собрал, но не оплатил: положил товар, возможно, начал оформление и ушёл. Средняя доля таких корзин по исследованиям Baymard около 70 %, но большая часть их владельцев ничего покупать и не собиралась. Для продавца интересна не сама цифра, а та часть брошенных корзин, где человек дошёл до формы оплаты: она показывает потери именно на платеже.
Универсальной цифры нет: у дешёвой ежемесячной подписки и у дорогой годовой она разная, и сильно зависит от того, как вы работаете с отказами. Полезнее считать не среднюю по рынку, а свою долю неудачных продлений и делить её на добровольные отмены и технические отказы. Технические отказы, например истёкшая карта или нехватка средств, обычно лечатся повторной попыткой и письмом, а добровольные отмены — уже вопрос продукта, а не оплаты.
Успешная оплата — это платёж, по которому платёжный сервис подтвердил поступление денег и передал заказу статус «оплачено». Нажатие кнопки «Оплатить» само по себе успехом не считается: между ним и подтверждением платёж может отклонить банк или сервис. Для криптовалюты успех наступает, когда перевод найден в сети и сумма совпала со счётом в пределах допуска.
Эта статья — не юридическая консультация: нормы о приёме цифровой валюты меняются, и перед подключением такого способа оплаты стоит свериться с действующей редакцией закона или спросить юриста.
Создайте аккаунт и подключите оплату самостоятельно, или свяжитесь с нами и мы поможем всё настроить