ru

Как наладить приём платежей из-за рубежа в 2026 году, если карты не проходят, а Stripe и PayPal закрыты

Опубликовано
14.09.2026
Обновлено
14.09.2026
Владелица небольшого магазина за стойкой держит телефон с зелёной галочкой, рядом на стойке настольный глобус и перечёркнутая красным банковская карта, а от далёкого покупателя с телефоном через глобус к ней летит дуга монет USDT.
Contents

    Ситуация знакомая: покупатель из Германии или Дубая хочет заплатить, вводит карту на сайте — и платёж не проходит. Stripe российскую компанию не регистрирует, PayPal с 2022 года с российскими пользователями не работает. Выручка есть, а принять её нечем.

    Коротко: приём платежей из-за рубежа в 2026 году возможен, и рабочих способов у бизнеса четыре. Ни один не повторяет старую карточную схему целиком: у каждого своя цена, своя скорость и свой набор бумаг. Самое заметное изменение года — с 1 сентября 2026 года в России криптовалюту можно принимать от иностранного покупателя напрямую, и ниже мы разберём, при каком условии.

    Дальше разбираем каждый способ отдельно и по одной сетке, чтобы их можно было сравнить между собой. Правовая часть написана на 14 сентября 2026 года.

    Почему платёж от иностранного клиента не проходит

    Старые способы закрылись не по одной причине, а по трём, и у каждой своя механика:
    • Visa и Mastercard ушли из России. Обе системы остановили работу в стране в марте 2022 года. Карта, выпущенная иностранным банком, — это карта одной из этих систем, а российский эквайринг после их ухода подключён только к российской платёжной системе. Проще говоря, у карты покупателя и у терминала вашего банка больше нет общего провода: платёж отклоняется ещё до проверки баланса.
    • Stripe и PayPal не работают с российским бизнесом. Это история не про санкции, а про географию. Stripe открывает аккаунты компаниям из ограниченного списка стран, и России, Беларуси и Казахстана в этом списке нет. PayPal в марте 2022 года остановил работу с российскими пользователями, оставив им только вывод остатков.
    • Валютный перевод упирается в банки-корреспонденты. Это иностранные банки-посредники, через которые проходит любой перевод в долларах или евро. Часть российских банков отключена от SWIFT, а платежи в остальные посредники проверяют дольше и чаще возвращают. Поэтому «просто выставить инвойс», как раньше, тоже срабатывает не всегда.
    Человек стоит у стола с ноутбуком, на экране которого форма оплаты с красным крестом, а за ним три закрытые на замок двери с логотипами Visa и Mastercard, Stripe и PayPal.

    Какие способы принимать оплату из-за рубежа остались в 2026 году

    Рабочих путей четыре, и выбор между ними задаёт покупатель — компания или частный человек — и средний чек:

    • Банковский перевод на счёт в российском банке. Подходит для компаний-покупателей и крупных чеков. Идёт в валюте дружественной страны или в рублях, по договору и инвойсу.
    • Компания за границей и её эквайринг. Возвращает карты, Stripe и PayPal, но деньги оседают на счёте иностранной компании, а не вашей. Дорого в обслуживании и добавляет бухгалтерии в двух странах.
    • Платёжный агент. Иностранная компания принимает карты покупателей от своего имени и перечисляет вам выручку за вычетом своей комиссии. Быстрый старт, но комиссия выше, а деньги до выплаты лежат у чужой компании.
    • Криптовалюта, чаще всего стейблкоин USDT. Покупатель платит из своего кошелька, деньги приходят за минуты. С 1 сентября 2026 года в России это разрешено для расчётов с нерезидентами.

    Ниже — каждый способ отдельно, по одной и той же сетке: сколько стоит, как быстро и в какой валюте приходят деньги, что с законом.

    Банковский перевод: медленно, зато без посредников

    Самый консервативный путь, и выглядит он так:

    • Договор. Вы подписываете с иностранным покупателем контракт или он принимает вашу оферту.
    • Инвойс. Вы выставляете счёт с суммой, валютой и реквизитами валютного счёта.
    • Перевод. Покупатель отправляет деньги на ваш валютный счёт в российском банке.

    Работает это, когда покупатель — компания: бухгалтерия на той стороне привыкла платить по инвойсу и не ждёт кнопки «оплатить». Для интернет-магазина с частными покупателями этот путь почти бесполезен: человек не будет оформлять международный перевод ради покупки на 50 евро.

    Что у перевода с деньгами, сроками и законом:

    • Сколько стоит. Банк берёт плату за входящий валютный перевод и за конвертацию по своему курсу. Тарифы у каждого банка свои, и на маленьких чеках фиксированная часть съедает ощутимую долю.
    • Как быстро и в какой валюте. От одного до нескольких рабочих дней, а если платёж идёт через цепочку банков-корреспондентов, дольше. Валюта зачисления — та, в которой отправил покупатель: юани, дирхамы, рупии, тенге или рубли; доллары и евро доходят хуже всего.
    • Что с законом. Это обычная валютная выручка. Контракт с иностранным покупателем на сумму от 10 млн рублей банк ставит на учёт и присваивает ему уникальный номер, а по договору, где сумма обязательств не больше 1 млн рублей, документы можно не представлять — достаточно сообщить банку код вида операции. Порог считается по договору целиком, а не по отдельному платежу; так устроена инструкция Банка России № 181-И.

    Компания за границей: нужно ли открывать, чтобы подключить Stripe или PayPal

    Нужно. И Stripe, и PayPal регистрируют бизнес по стране компании, и без юрлица в поддерживаемой стране аккаунта не будет. Список стран меняется, поэтому смотреть его на сайте Stripe нужно до регистрации компании, а не после. Из стран, куда чаще уезжают за регистрацией, картина такая:

    • ОАЭ. Есть в списке Stripe.
    • Армения, Грузия, Казахстан, Турция и Сербия. В списке Stripe их нет.

    Что у этого пути с деньгами, сроками и законом:

    • Сколько стоит. У Stripe для компании в США стандартная ставка — 2,9 % плюс 30 центов за платёж, за иностранную карту добавляется 1,5 %, за конвертацию валюты — ещё 1 %. К этому идут расходы на регистрацию и содержание компании, местного бухгалтера и банковский счёт в её стране.
    • Как быстро и в какой валюте. Выручка оседает на счёте иностранной компании по графику выплат сервиса, в валюте её страны или в валюте продажи. Перевести её в Россию — отдельная задача: это значит пройти валютный контроль уже с той стороны.
    • Что с законом. Российскому резиденту владеть компанией за рубежом можно, но само владение нужно задекларировать в российской налоговой, а компания живёт по правилам своей страны: там же платятся её налоги и там же нужен местный бухгалтер.

    Для сервиса по подписке вопрос шире, чем «где открыть компанию»: подписки нужно продлевать автоматически, а карты клиентов — хранить, и это решает не страна регистрации, а весь платёжный стек для SaaS с иностранными клиентами.

    Платёжный агент: карты принимает кто-то другой

    Платёжный агент — иностранная компания, у которой уже есть эквайринг. Вы заключаете с ней агентский договор, она принимает карты ваших покупателей от своего имени и переводит вам выручку за вычетом своей комиссии. Для покупателя всё выглядит привычно: кнопка «оплатить», карта, чек.

    Что у агента с деньгами, сроками и законом:

    • Сколько стоит. Комиссия агента выше, чем у прямого эквайринга, потому что в неё заложены и его эквайринг, и его риск, и перевод в Россию; конкретная цифра — предмет договора.
    • Как быстро и в какой валюте. Деньги приходят не после каждого платежа, а по графику выплат — раз в неделю или реже, как договоритесь. Валюта зачисления — та, в которой агент переводит; часто это юани или рубли.
    • Что с законом. Ваша выручка приходит от агента, а не от покупателей: банку показывают агентский договор и отчёты агента.

    Главный риск здесь не в законе, а в зависимости. Деньги за товар лежат у чужой компании, и если агент задержит выплату или закроется, вернуть их будет сложнее, чем поспорить со своим банком.

    Криптовалюта: покупатель платит USDT, деньги приходят за минуты

    Стейблкоин — это криптовалюта, курс которой привязан к доллару: один USDT стоит один доллар. Покупатель отправляет USDT со своего криптокошелька, сеть подтверждает перевод, и через несколько минут монеты у вас. Между вами нет ни банка-корреспондента, ни платёжной системы, которая может отклонить операцию из-за страны.

    Что у криптовалюты с деньгами, сроками и законом:

    • Сколько стоит. Сервис приёма берёт свою комиссию с каждого платежа, а сеть — небольшую плату за перевод, которую обычно платит отправитель. Конвертации в момент приёма нет: получили USDT — держите USDT.
    • Как быстро и в какой валюте. За минуты, в USDT. Перевод USDT в рубли на счёт компании — следующая операция со своими комиссиями и своими правилами.
    • Что с законом. С 1 сентября 2026 года в России этот способ разрешён для расчётов с нерезидентами; подробно — в следующем разделе.

    У пути есть и обратная сторона: покупатель должен уметь платить криптой, и для магазина с массовой аудиторией это скорее дополнительный способ, чем единственный. До выбора сервиса стоит сравнить все способы подключить приём криптовалюты на сайте и их цену.
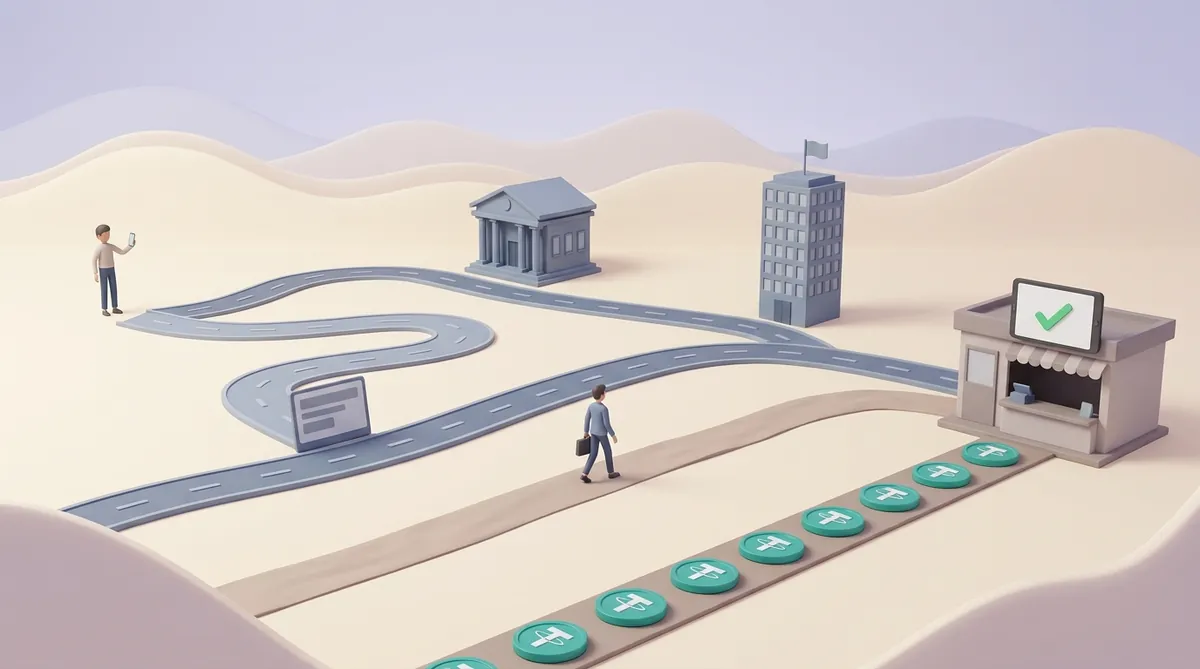
    Четыре дороги от далёкого покупателя с телефоном к маленькому магазину с зелёной галочкой на экране: извилистая мимо здания банка, мимо офисной башни с флагом, дорога с человеком с портфелем и короткая прямая дорожка из монет USDT.

    Можно ли легально принимать оплату криптовалютой от иностранных покупателей

    Ответ зависит от страны, где зарегистрирован бизнес. Ниже — Россия, Беларусь и Казахстан по отдельности, всё на 14 сентября 2026 года.

    Россия: что разрешил закон № 282-ФЗ

    В России — да, если покупатель нерезидент. С 1 сентября 2026 года действует Федеральный закон от 04.08.2026 № 282-ФЗ «О цифровых валютах и цифровых правах». Он запрещает принимать цифровую валюту как средство платежа, но тут же делает исключение: цифровой валютой можно рассчитываться по внешнеторговым договорам между резидентами и нерезидентами (статья 1, части 6 и 7). Исключение распространяется и на резидента-агента, который принимает оплату по такому договору (часть 8). До этого закона такие расчёты были доступны только участникам эксперимента Банка России, а обычная компания принимать крипту за товар не могла.

    Резидент здесь — в значении закона о валютном регулировании: российская компания, ИП, гражданин России. Нерезидент — иностранная компания или человек, живущий за рубежом. Значит, российский магазин или сервис может принять USDT от покупателя из Турции или Германии по договору с ним. От покупателя из России — нет: запрет на оплату криптой внутри страны остаётся.

    Отдельно про обмен полученной крипты на рубли. У закона есть переходный период до 1 июля 2027 года: к этому сроку биржи и обменники обязаны получить лицензии, а значит, менять USDT на рубли нужно будет только через них. К самому праву принять оплату по внешнеторговому договору этот срок не относится — оно действует с 1 сентября 2026 года.

    Обратная задача — когда компания сама платит криптой иностранному поставщику — живёт по тому же исключению, но со своими документами: как компания платит иностранному поставщику в стейблкоинах.

    При каком условии российский бизнес может принять крипту от нерезидента

    Условие у закона одно — договор должен быть внешнеторговым, — но на практике из него вытекает несколько требований:

    • Договор с иностранным покупателем. Внешнеторговый договор — это договор с нерезидентом на поставку товара, услуги, работы или лицензии. Для сайта это, как правило, оферта.
    • Расчёт в цифровой валюте виден из договора. Из текста оферты должно быть понятно, что оплата возможна в цифровой валюте.
    • Сделка под валютным контролем. Как ваш банк учитывает оплату по такому договору, стоит спросить у него до первого платежа.

    Беларусь

    На сентябрь 2026 года компания вне Парка высоких технологий работать с токенами напрямую не может: любые операции с ними идут только через резидентов ПВТ — операторов криптоплатформ и обмена (Декрет № 8 от 21.12.2017, Указ № 367 от 17.09.2024). Модели «принял крипту за товар» для обычной компании там нет.

    Казахстан

    Криптовалюта по закону № 193-VII от 06.02.2023 «О цифровых активах» — имущество, а не средство платежа, и принимать её за товары и услуги нельзя.

    Как принять оплату в криптовалюте на сайте, если покупатель за границей

    Главное: покупателю не нужно разбираться в вашем сайте, а вам — в блокчейне. Он должен увидеть счёт с суммой в USDT и адресом, а вы — уведомление, что деньги пришли. Всё остальное делает сервис приёма, и ниже — каждый путь подключения отдельно.

    Платёжная ссылка: без интеграции с сайтом

    Вы создаёте счёт в кабинете сервиса, получаете ссылку и отправляете её покупателю в письме или мессенджере; интеграция с сайтом и разработчик не нужны. Это путь для студий, школ и агентств, где счёт выставляют вручную и клиентов немного: как выставить счёт в крипте платёжной ссылкой и получить оплату без интеграции с сайтом.

    Кнопка на сайте: виджет

    Покупатель нажимает «оплатить криптовалютой», в окне открывается чек-аут с суммой и адресом, и он платит из своего кошелька. Кнопку вставляют в страницу оплаты так же, как вставляют виджет чата: разработчик нужен на час, а не на проект.

    Интеграция через API

    Интеграция через API нужна только тем, кто хочет встроить оплату глубже в свою систему — например, создавать счёт под каждый заказ автоматически и менять статус заказа по уведомлению об оплате: чем кнопка-виджет на сайте отличается от API.

    Как это устроено у CryptumPay

    У CryptumPay эти пути устроены так:

    • Платёжные ссылки. Счёт создаётся в консоли, ссылка отправляется куда угодно; подключать сайт и писать код для этого не нужно, но сам сайт при проверке проекта показать придётся, и живые платежи включаются после этой проверки.
    • Checkout-виджет. Одна кнопка на сайте открывает полный чек-аут в окне.
    • API. Для тех, кто встраивает оплату в свою систему.

    Что при этом нужно покупателю у CryptumPay:

    • Ни аккаунт, ни приложение. Он открывает ссылку или чек-аут и платит из криптокошелька, которым уже пользуется.
    • Любая монета. Какую бы монету он ни заплатил, продавец получает USDT.

    Для интернет-магазина у CryptumPay тот же набор собран на отдельной странице: принимать криптовалюту в интернет-магазине.
    Рука держит телефон с QR-кодом, монетой USDT и таймером в окне оплаты, рядом настольный глобус, над которым дуга монет летит к ноутбуку продавца, где в списке платежей подсвечена зелёным строка с галочкой.

    Сколько стоит приём платежей из-за рубежа и как быстро приходят деньги

    Сравнивать стоит не одну комиссию, а всё, что съедает деньги по дороге до вашего счёта: у каждого способа кроме платы за сам платёж есть ещё конвертация и вывод. По способам это выглядит так:

    • Банковский перевод. Комиссия банка за входящий перевод и курс конвертации; посредников нет. Деньги — за один-несколько рабочих дней, в валюте отправителя.
    • Компания за границей. У Stripe для компании в США — 2,9 % плюс 30 центов, с надбавками за иностранную карту и конвертацию выходит 5,4 % плюс 30 центов; сверху — содержание компании. Деньги оседают на её счёте по графику выплат сервиса, а в Россию идут отдельным переводом.
    • Платёжный агент. Комиссия договорная и выше эквайринга; выплаты по графику агента. Валюта — та, в которой он переводит.
    • Криптовалюта. Комиссия сервиса приёма плюс сетевая плата. У CryptumPay это 1 % за успешный платёж, от 0,5 % на больших объёмах, и комиссию можно переложить на покупателя. Деньги — за минуты, в USDT.

    Про USDT одно уточнение: монеты лежат на вашем кошельке и не становятся рублями сами. Их либо тратят — например, платят тем же USDT иностранному подрядчику, — либо продают за рубли и выводят на счёт компании: как полученная крипта становится деньгами на счёте компании.

    Как провести выручку через валютный контроль

    Валютный контроль — это проверка банком, что деньги из-за рубежа пришли по реальной сделке. Он состоит из документов, порогов и налогов, и проще смотреть на них по отдельности.

    Какие документы нужны банку

    Банку нужно увидеть саму сделку и то, что она исполнена:

    • Договор с покупателем. Для сайта это оферта, для компании-покупателя — контракт.
    • Инвойс или счёт. С суммой, валютой и назначением платежа.
    • Подтверждение, что товар отгружен или услуга оказана. Для товара это накладная, для услуг — акт, для цифровых продуктов обычно хватает акта или отчёта о доступе.

    Когда документы не нужны, а когда контракт ставят на учёт

    Пороги считаются по сумме обязательств по договору, а не по отдельному платежу:

    • До 1 млн рублей по договору. Если по договору с покупателем вы должны получить не больше 1 млн рублей, документы банку можно не представлять — достаточно сообщить ему код вида операции. Договор на 5 млн с платежами по 100 тысяч под это исключение уже не попадает.
    • От 10 млн рублей по экспортному контракту. Такой контракт банк ставит на учёт и присваивает ему номер, по которому потом сверяет поступления.

    Для магазина, где каждый заказ — отдельная покупка по оферте на небольшую сумму, это означает, что бумаг по большинству заказов не будет вовсе, но оферта и заказы должны лежать под рукой на случай запроса банка.

    Какие налоги платить с иностранной выручки

    Для налогов иностранная выручка — та же выручка, только пересчитанная в рубли по курсу на день зачисления. С криптовалютой на 14 сентября 2026 года правила такие:

    • Криптовалюта для налогов — имущество. Так с 1 января 2025 года установил закон № 418-ФЗ. Выручку в USDT учитывают в рублях по котировке на дату получения.
    • Продажа USDT за рубли — отдельная операция. Её результат облагается как доход компании.
    • Самозанятость и патент к продаже цифровой валюты не применяются.

    Что в итоге

    • Иностранные карты не проходят потому, что Visa и Mastercard ушли из России в марте 2022 года, а Stripe и PayPal с российским бизнесом не работают.
    • Способов принимать оплату из-за рубежа осталось четыре: перевод на счёт, компания за границей, платёжный агент, криптовалюта.
    • Перевод годится для компаний-покупателей и крупных чеков; компания за границей возвращает карты, но деньги остаются в чужой стране; агент прост в подключении, но дорог и держит вашу выручку у себя до выплаты.
    • Криптовалюта приходит за минуты и без посредников; с 1 сентября 2026 года в России её можно принимать от нерезидентов по внешнеторговому договору (закон № 282-ФЗ). От покупателей из России — по-прежнему нельзя.
    • Принять крипту можно платёжной ссылкой без интеграции с сайтом или кнопкой на странице оплаты; приходит USDT, а рубли — отдельной операцией через обменник или биржу.

    Вопросы и ответы

    Как самозанятому принимать оплату из-за рубежа?

    Самозанятый может работать с иностранными заказчиками: доход от нерезидента попадает под налог на профессиональный доход, его вносят в приложении в рублях по курсу на день получения. Деньги приходят переводом на счёт или карту в российском банке — с теми же ограничениями по валюте, что и у компаний. Криптовалюта сюда вписывается хуже: налог для самозанятых не применяется к продаже цифровой валюты (закон № 418-ФЗ), поэтому обмен полученных USDT на рубли из режима выпадает. Если вы всё же выбираете крипту, начните с того, как фрилансеру получать оплату в криптовалюте.

    Как принимать оплату из-за рубежа в Казахстане или Беларуси?

    С картами там проще: Visa и Mastercard в обеих странах работают, и местный эквайринг принимает иностранные карты — вопрос в тарифах банка и в том, подключает ли он онлайн-оплату вашему типу бизнеса. Stripe в Казахстане и Беларуси аккаунты не открывает, так что для него компания всё равно нужна в другой стране. С криптой строже, чем в России: в Беларуси компания вне ПВТ работает с токенами только через резидентов ПВТ, в Казахстане крипта не признана средством платежа. Обе оценки — на сентябрь 2026 года.

    Как принимать оплату из Китая?

    Китайские покупатели редко платят международной картой: у них WeChat Pay, Alipay и UnionPay, а карты Visa и Mastercard есть у немногих. Компаниям-покупателям удобнее банковский перевод в юанях — юани принимают многие российские банки, и такой перевод идёт стабильнее долларового. С частными покупателями сложнее: WeChat Pay и Alipay для иностранного бизнеса подключаются через китайского партнёра или агента. На криптовалюту как на массовый способ рассчитывать не стоит: операции с ней в Китае запрещены с 2021 года.

    Принимает ли Робокасса, ЮKassa или Т-Банк платежи из-за рубежа?

    Карты Visa и Mastercard, выпущенные иностранными банками, через российские платёжные сервисы не проходят с марта 2022 года — это ограничение платёжных систем, а не сервисов. Проходят карты «Мир» из стран, где их выпускают, например из Беларуси. Отдельные российские сервисы предлагают приём иностранных карт через зарубежного партнёра — по сути это модель платёжного агента из статьи, со своим договором и своей комиссией.

    Как принимать оплату из-за рубежа художникам и авторам, например через Boosty?

    Платформа берёт приём на себя: автор получает выплаты от неё, а какие карты она принимает от зарубежных подписчиков, решает платформа, и условия у неё меняются. Если у платформы иностранные карты не проходят, у автора остаются те же пути, что у бизнеса, только в личном масштабе: перевод на счёт от заказчика-компании или платёжная ссылка в криптовалюте, которую отправляют подписчику в личные сообщения. Для автора-физлица закон № 282-ФЗ ставит то же условие, что для компаний: подписчик — нерезидент и оплата идёт по договору с ним, — а налог с такого дохода он платит как обычный НДФЛ.

    Правовые и налоговые сведения в статье даны на 14 сентября 2026 года для России, Беларуси, Казахстана и Китая и не заменяют консультацию юриста или налогового консультанта.

    Начните приём криптовалют сейчас

    Создайте аккаунт и подключите оплату самостоятельно, или свяжитесь с нами и мы поможем всё настроить