
September 6, 2026
Как фрилансеру получать оплату от иностранных заказчиков, если перевод завернули
Читать статью
Вывод криптовалюты — это два разных действия, и путать их дорого. Первое — перевести монеты из сервиса, где вы их приняли, на свой кошелёк или на биржу: это минуты и небольшая сетевая комиссия. Второе — обменять монеты на обычные деньги и получить их на счёт компании или ИП: здесь живут комиссии, вопросы банка и налог. Для компании рабочий путь — продать USDT через биржу с корпоративным аккаунтом или через обменную площадку с договором и получить банковский перевод на свой счёт; P2P и карта — путь частного лица. А часть выручки выгоднее вовсе не выводить, а платить ею подрядчикам.
Криптовалюта живёт в своей сети, а не в банке. Пока покупатель платил вам USDT, деньги двигались по сети TRON или Ethereum, и банк о них ничего не знает. Вывести криптовалюту — значит довести эти монеты до состояния, в котором ими можно заплатить аренду: до рублей, долларов или евро на счёте. Обычные деньги в этом разговоре называют фиатом, обмен монет на фиат — офф-рампом, а обратный путь, когда фиат меняют на монеты, — он-рампом. Дальше мы говорим просто «вывод».
Если вы принимаете оплату через криптопроцессинг — сервис, который выставляет счёт покупателю, следит за поступлением и собирает монеты в один баланс, — монеты сначала лежат в этом сервисе. Дальше сервисы устроены по-разному: одни отдают выручку только в криптовалюте, и обмен на фиат продавец делает сам, другие умеют выплатить её в фиате на банковский счёт. В этой статье мы разбираем первый случай — когда оба шага делает продавец. Если вы ещё выбираете такой сервис, начните с того, как устроен криптопроцессинг и сколько стоит подключить его к сайту.
Поэтому шагов два, и они разной природы:
Разделять шаги важно ещё и потому, что второй можно не делать: выручку можно держать в USDT и тратить напрямую, и об этом ниже есть отдельный раздел.
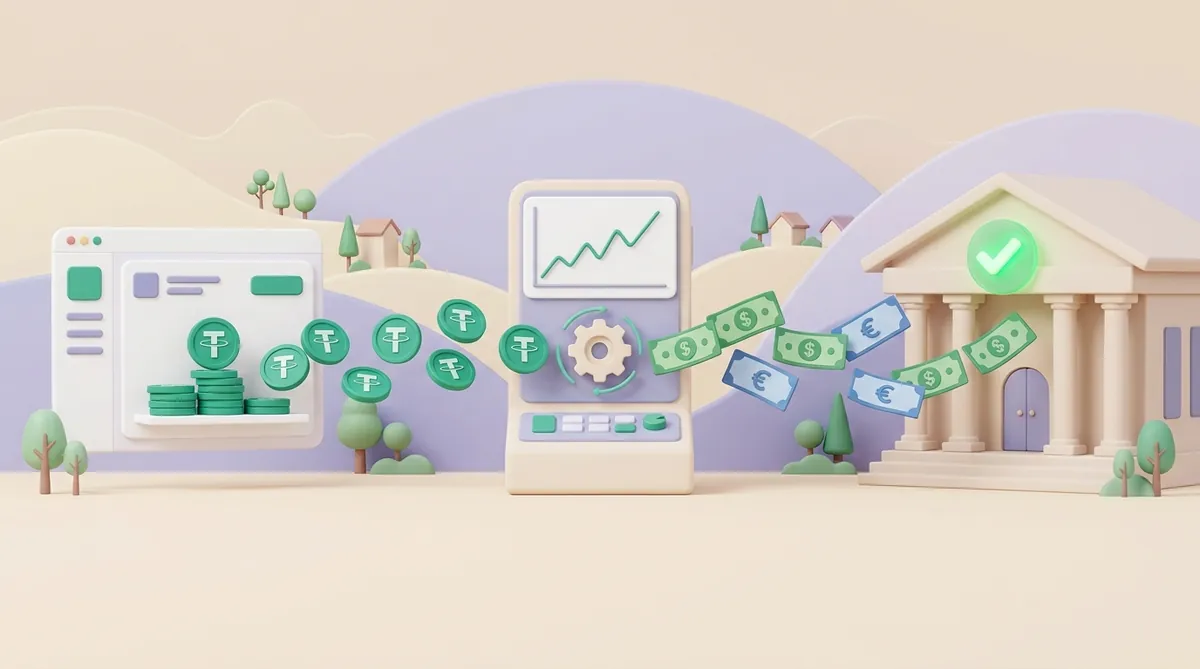
Первый шаг короткий, но в нём есть выбор: куда именно переводить. Вариантов два:
Переводы в сети стоят денег, и платит их отправитель. В TRON комиссия за перевод USDT считается в TRX, в Ethereum — в ETH, и суммы отличаются в разы. Перед переводом стоит посмотреть, сколько сейчас стоит перевод USDT в каждой сети и как долго он идёт. Один совет здесь общий для любой сети: адрес получателя копируйте из окна биржи, а не набирайте руками, и сеть у адреса и у перевода должна совпадать — перевод в чужую сеть не возвращается.
У CryptumPay первый шаг устроен так. Какой бы монетой ни заплатил покупатель, поступление конвертируется в USDT сразу при зачислении, а курс фиксируется на время оплаты, поэтому выводить приходится одну монету, а не десять разных. Вывести USDT вручную в личном кабинете можно в любой момент, без минимальной суммы и без белого списка IP-адресов; вывод через API работает только с IP-адресов из белого списка, привязанного к ключу API. Адрес получателя указывает продавец, и он не обязан быть его собственным: можно указать депозитный адрес своего аккаунта на бирже.
Сводить выручку к одной монете удобно не только для вывода. Стейблкоин — это монета, курс которой привязан к доллару, и у неё нет того риска, с которым живёт выручка в биткоине: сумма, которую вы получили в понедельник, к пятнице стоит столько же. Свои ограничения у USDT тоже есть, и знать их стоит до того, как вся выручка окажется в одной монете, — мы разложили по полкам, какие плюсы и какие риски у приёма USDT для бизнеса.
Здесь пути расходятся, и выбор зависит от того, кто вы — компания, ИП или частное лицо, — и от суммы. Для бизнеса рабочих способов три, а четвёртый мы называем, чтобы было понятно, почему он не для бизнеса:
В Евросоюзе биржи и обменники с 30 декабря 2024 года работают только по лицензии поставщика криптоуслуг (CASP) по регламенту MiCA — Regulation (EU) 2023/1114; переходный период для площадок, работавших раньше, закончился не позднее 1 июля 2026 года. Для вас это простой фильтр: у площадки, где компания из ЕС меняет выручку, лицензия должна быть, и спросить о ней стоит до первого перевода.
Банк не видит вашу криптовалюту. Он видит только последний шаг: на счёт компании пришла сумма от биржи или обменника. Для банка это входящий перевод от контрагента, о котором он ничего не знает, и банк может спросить, откуда деньги. Это не подозрение лично к вам, а обычная проверка, но пройти её нужно с документами, а не с объяснениями на словах.
Документы нужны те же, что при любой выручке, плюс криптовалютный слой:
Если эти бумаги собираются раз в месяц, а не в день запроса банка, ответить можно сразу, а не искать выписки по каждому платежу задним числом. Восстанавливать такой учёт перед запросом банка тяжело, а вести его с первого платежа — нет: мы показали, как вести учёт криптовалюты, которой расплатились покупатели.
В России банк вправе запросить документы о происхождении денег и отказать в операции по закону № 115-ФЗ от 07.08.2001 о противодействии легализации доходов; закон действует на 25.09.2026. Самый дешёвый способ не оказаться с замороженным счётом — предупредить банк заранее, что ожидается перевод от биржи, и приложить договор с покупателем-нерезидентом. В самом договоре стоит прямо прописать, что оплата возможна цифровой валютой: тогда назначение перевода от биржи и текст договора читаются как одна история, а не как два разных события. Если запрос от банка всё же пришёл, отвечать на него нужно в срок и тем же набором документов, который собран для учёта.
Проверка происходит и раньше банка — на самой бирже. Биржа смотрит, откуда пришли монеты: если среди адресов, с которых вам платили покупатели, есть адреса из чёрных списков, зачисление задержат и попросят объяснений. Для продавца это выглядит так: монеты ушли с процессинга, на балансе биржи не появились, а поддержка просит рассказать, кто их прислал и за что. Процессинг, который проверяет адрес плательщика до зачисления, снимает эту проблему на входе — так работают AML-проверки кошельков при приёме криптоплатежей.
Вывода без комиссии не существует: комиссия всегда где-то есть, вопрос только в том, видна ли она. Мест, где вывод стоит денег, четыре:
Отсюда два практических правила:
У CryptumPay комиссия за успешный платёж — 1%, на больших объёмах — от 0,5%. К ней добавляется трансферная комиссия — фиксированная плата за обслуживание одноразового депозитного адреса в выбранной сети. Перекладывать ли эти комиссии на покупателя, решает продавец; если переложил, окно оплаты CryptumPay показывает комиссию отдельной строкой ещё до того, как покупатель платит.
Часть выручки разумно вообще не менять на фиат. Если вы платите разработчикам в другой стране, поставщику из Азии или десятку фрилансеров, USDT для них — такая же оплата, как для вас, а перевод в сети идёт минуты и не зависит от банковских выходных. Когда получателей десятки, сто переводов руками не нужны: есть способ выплатить USDT многим получателям одной операцией.
Держать остаток в USDT можно спокойно, потому что курс USDT привязан к доллару: 1 000 USDT сегодня и через месяц — это примерно 1 000 долларов. Например, магазин принял за месяц 5 000 USDT и не трогал их до конца квартала: на балансе по-прежнему около 5 000 долларов. Тот же магазин с выручкой в биткоине за квартал мог и заработать, и потерять — и угадать заранее нельзя. Именно поэтому часть сервисов приёма конвертирует поступления в стейблкоин сразу при зачислении, а у других продавец сам выбирает, в какой монете держать выручку. Для продавца это означает простую вещь: выручку можно копить и выводить, когда удобно, а не когда курс удачный. Если срочных расходов в фиате нет, монеты могут лежать на балансе хоть квартал, и сумма в долларах от этого не поменяется.
Есть и ещё одна причина держать запас в USDT — возвраты. Покупатель, который заплатил USDT, ждёт возврат в USDT, и делать его из фиата — значит заново покупать монеты и платить за это. Возврат из фиата — это ещё и время: покупка монет и перевод их на процессинг занимают часы, а покупатель всё это время ждёт. Запас в размере обычных возвратов за месяц закрывает вопрос — при условии, что вы знаете, как возвращать криптовалютный платёж покупателю.
Единого расписания нет, но есть три ориентира:
Отдельный вопрос — кто имеет право вывести. У сервисов приёма вывод обычно доступен вручную в кабинете и по API. Ручной вывод удобен, когда кнопку нажимает один человек; API нужен для автоматизации, но у него должен быть ограничитель, чтобы утечка ключа не стала утечкой выручки. Рабочая схема — ручной вывод у человека, который отвечает за деньги, а API только для операций, которые действительно идут без участия человека, например регулярных выплат. Дальше это уже вопрос регламента для финансового директора: как контролировать приём USDT, комиссии и вывод средств.
Если ваша компания или ИП зарегистрированы в России, первый вопрос — не как вывести, а можно ли было принимать. В России с 1 сентября 2026 года действует Федеральный закон от 04.08.2026 № 282-ФЗ «О цифровых валютах и цифровых правах». Он запрещает принимать цифровую валюту в качестве средства платежа (ст. 1 ч. 6).
Исключение одно, и оно как раз про наших читателей: цифровую валюту можно использовать как средство платежа по внешнеторговым договорам между резидентом и нерезидентом (ст. 1 ч. 7 того же закона; Россия, на 25.09.2026). Проще говоря, российская компания вправе получить USDT от иностранного покупателя по внешнеторговому договору, а от покупателя из России — нет. Тот же закон запрещает распространять в России информацию, в том числе рекламу, об оплате цифровой валютой (ст. 1 ч. 9), так что и рассказывать российским покупателям о приёме USDT нельзя.
Налог с продажи криптовалюты в России считают с дохода, а не с факта вывода. С 1 января 2025 года цифровая валюта для налогов признана имуществом (Федеральный закон от 29.11.2024 № 418-ФЗ; Россия). Из этого следует три вещи:
Да, механика та же: бизнес-аккаунт на бирже или договор с обменной площадкой, продажа USDT и банковский перевод на расчётный счёт ИП. Банк задаст те же вопросы, что и компании, поэтому договор с покупателем и выписки нужны заранее. Для ИП в России действуют те же ограничения закона № 282-ФЗ с 1 сентября 2026 года: принимать цифровую валюту можно только от нерезидента по внешнеторговому договору.
Если ИП нет вовсе, картина другая. У частного лица нет расчётного счёта, и продавать USDT ему приходится как физлицу — через личный аккаунт на бирже с выводом на карту, с теми же вопросами банка о происхождении денег. Самозанятому к этому добавляется риск статуса: закон № 418-ФЗ с 1 января 2025 года закрыл режим НПД для продажи и покупки цифровой валюты. Поэтому у человека без ИП вопрос о выводе упирается в вопрос о статусе: как физическому лицу принимать платежи без ИП и что при этом с налогами.
Отдельного налога «на вывод» нет: налог возникает с дохода, а не в момент перевода денег на счёт. В России с 1 января 2025 года доход от продажи цифровой валюты облагается по системе налогообложения продавца: на общей системе — НДФЛ или налогом на прибыль, на упрощённой — налогом по УСН (закон № 418-ФЗ от 29.11.2024; Россия, на 25.09.2026). В другой стране ставки и порядок свои, и их стоит уточнить у местного бухгалтера до первого вывода.
Никак, но комиссию можно свести к минимуму. Выбирайте для перевода на биржу дешёвую сеть, выводите партиями, а не по каждому платежу, и сравнивайте площадки по сумме, которая дойдёт до счёта, а не по обещанию «0%». Площадка с нулевой комиссией зарабатывает на курсе: разница между её курсом и рыночным и есть ваша плата.
Через биржу или обменник, где рубль есть среди валют, с выводом на счёт компании или ИП — по той же схеме, что с долларами и евро. Вывод на карту физлица через P2P для бизнеса не подходит: деньги приходят от случайного человека без документов, и банк спросит, что это. Российской компании при этом важно помнить о законе № 282-ФЗ (с 1 сентября 2026 года): выручка в криптовалюте законна только по внешнеторговому договору с нерезидентом.
Вывести деньги через площадку с лицензией на счёт того же юрлица, которое получило выручку, и заранее собрать документы: договор с покупателем, счета, выписку процессинга и выписку биржи. Полезно предупредить банк до первого крупного поступления: чем меньше банку приходится угадывать, откуда перевод, тем меньше у него поводов его остановить.
Эта статья — не юридическая и не налоговая консультация: нормы и практика банков меняются, и перед первым выводом стоит проверить их с юристом или бухгалтером в вашей стране.
Создайте аккаунт и подключите оплату самостоятельно, или свяжитесь с нами и мы поможем всё настроить