ru

Что такое чарджбэк и чем он грозит продавцу

Опубликовано
10.10.2026
Обновлено
10.10.2026
Владелец интернет-магазина в рыжем свитере держит посылки у стола: из терминала со знаком Mastercard деньги улетают к банку на холме, а на телефоне на подставке — зелёная монета USDT и галочка, рядом стопка монет USDT
Contents

    Чарджбэк — это возврат денег покупателю по карте через его банк, мимо продавца. Покупатель жалуется банку, банк списывает сумму с продавца принудительно, а продавец узнаёт об этом, когда деньги уже ушли. Для покупателя это страховка, для продавца — потеря товара, денег и плата эквайеру за каждый спор, а когда споров становится много, продавца отключают от приёма карт. Защититься можно: оплата криптовалютой исключает чарджбэк целиком — перевод в блокчейне через банк не отзывается, — а число споров по картам снижают быстрый добровольный возврат и понятное имя в выписке.

    Что такое чарджбэк простыми словами

    Когда человек платит картой, деньги идут не напрямую продавцу. Банк покупателя передаёт их эквайеру — банку или сервису, который обслуживает карты продавца, — а тот зачисляет сумму продавцу. Чарджбэк разворачивает эту цепочку в обратную сторону: банк покупателя забирает деньги у эквайера, эквайер — у продавца.

    Проще говоря, чарджбэк — это жалоба не продавцу, а в банк. Покупатель не просит магазин вернуть деньги, он сообщает банку, что платёж был ошибочным или нечестным, и дальше спор идёт между банками по правилам платёжной системы.

    Например, покупатель заказал в интернет-магазине наушники за 100 долларов, посылка шла месяц, и он написал в свой банк, что товар не получил. Банк вернул ему 100 долларов, а эквайер списал эти 100 долларов с продавца и добавил плату за рассмотрение спора. Посылка при этом едет дальше.

    Чем чарджбэк отличается от обычного возврата

    Возврат, который по-английски зовут рефандом, продавец делает сам: покупатель попросил, продавец согласился и отправил деньги обратно. Спор через банк продавца ни о чём не спрашивает. Разница для продавца сводится к трём вещам:

    • Кто решает. При возврате — продавец. При споре через банк — банк покупателя, и продавцу остаётся только оспаривать уже принятое решение.
    • Что это стоит. Возврат стоит сумму покупки. Спор через банк стоит сумму покупки плюс плату за спор: Stripe, например, берёт 15 долларов за каждый полученный спор.
    • Что остаётся в истории. Возврат никуда не записывается. Каждый такой спор попадает в статистику продавца у платёжной системы, и по этой статистике его потом оценивают.

    Поэтому опытные продавцы предпочитают вернуть деньги сами, даже когда не согласны с претензией: добровольный возврат дешевле и не портит показатели.

    Как проходит процедура чарджбэка и какие у неё сроки

    Процедура у Visa и Mastercard похожая, различаются детали и названия стадий. Для продавца она выглядит так:

    • Покупатель обращается в свой банк. На это у него обычно 120 дней с даты операции. По части оснований — товар так и не доставлен, подписка оплачена и отключена — срок длиннее.
    • Банк покупателя открывает спор и возвращает ему деньги. Деньги списываются с эквайера, эквайер списывает их с продавца. Продавец получает уведомление с кодом причины: «товар не получен», «операцию не признаю», «списано дважды» и так далее.
    • Продавец отвечает или соглашается. Оспорить списание можно, приложив доказательства: трек доставки, переписку, логи входа в сервис, подпись под условиями. Срок на ответ задаёт эквайер: у Stripe это обычно от 7 до 21 дня в зависимости от платёжной системы. Нет ответа — спор проигран автоматически.
    • Банк покупателя рассматривает доказательства. Если они убедили, деньги возвращаются продавцу. Если нет — остаются у покупателя, и дальше спор можно поднять до арбитража платёжной системы, но это дорого и ради мелких сумм этого не делают.

    Весь цикл занимает от нескольких недель до двух-трёх месяцев. Деньги при этом у продавца отсутствуют с первого дня спора до его завершения.
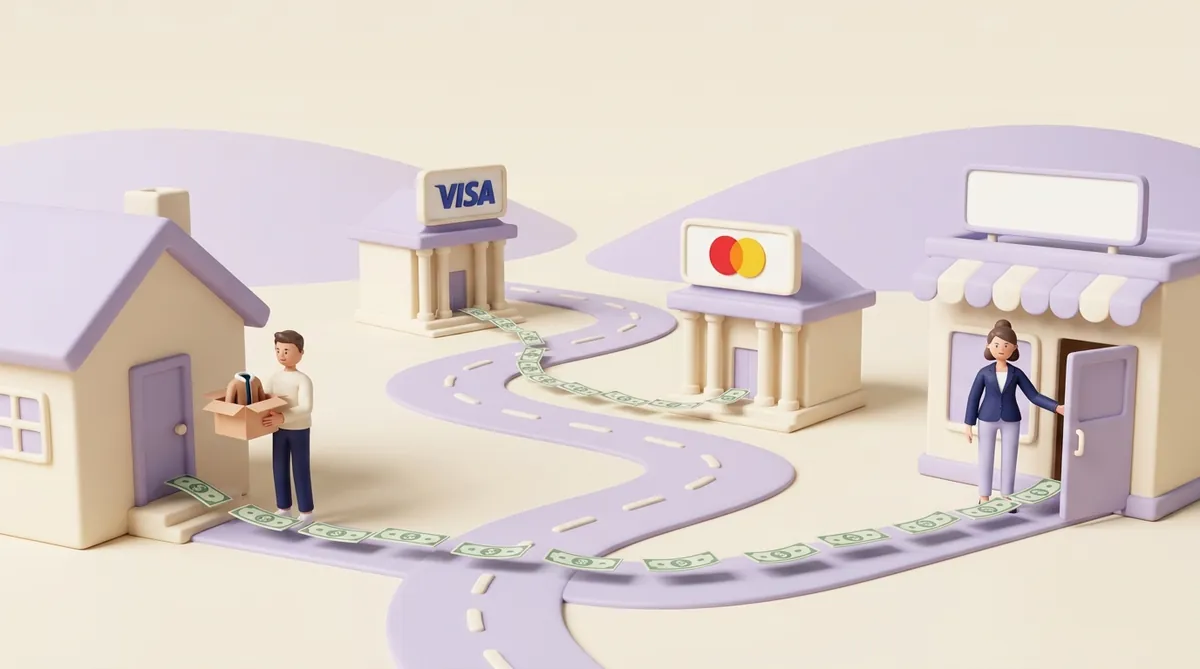
    Объёмная сцена с дорогой: покупатель у дома держит открытую посылку с курткой, продавщица стоит у двери магазина, а купюры идут по дороге от магазина обратно к покупателю мимо двух банков со знаками Visa и Mastercard

    Что чарджбэк стоит продавцу на самом деле

    Сумма покупки — самая заметная, но не единственная потеря. Полный счёт складывается из нескольких строк:

    • Товар или услуга. Если посылка уже уехала или доступ уже выдан, вернуть их не получится. Продавец теряет и товар, и деньги за него.
    • Плата за спор. Эквайер берёт её с продавца за каждый спор отдельно, независимо от того, кто прав. У Stripe это 15 долларов за полученный спор; у других эквайеров своя цифра, и она записана в тарифе.
    • Штрафы платёжных систем. Они включаются не за один спор, а когда продавец попадает в программу мониторинга — об этом ниже. У Mastercard штрафы начинаются со второго месяца в программе, с 1 000 долларов, и растут с каждым следующим месяцем.
    • Расторжение договора с эквайером. Эквайер отвечает перед платёжной системой за своих продавцов. Продавец, который тянет его статистику вниз, ему невыгоден, и договор с таким продавцом закрывают.
    • Клеймо рискованного. Продавца, которого отключил один эквайер, другие проверяют строже или не берут вовсе. Следующий договор получается дороже и с удержанием части оборота в резерве.

    Отдельно стоит сказать о времени. Собрать доказательства, написать ответ, дождаться решения — это часы работы на каждый спор, и при сотне споров в месяц это уже отдельный сотрудник.

    Что такое chargeback rate и с какого порога начинаются проблемы

    Chargeback rate — доля оспоренных платежей от всех платежей продавца за месяц. Именно по ней платёжные системы решают, безопасен ли продавец. У каждой системы своя программа мониторинга и свои пороги:

    • Visa. С 2025 года Visa считает вместе споры и сообщения банков о мошенничестве по платежам без карты на руках — онлайн и по телефону — и делит их на число проведённых операций. Порог для продавца в США, Канаде, ЕС и Азиатско-Тихоокеанском регионе с 1 апреля 2026 года — 1,5 %, в Латинской Америке — те же 1,5 %; в обоих случаях программа включается, только если таких случаев за месяц не меньше 1 500. В регионе Центральной и Восточной Европы, Ближнего Востока и Африки порог — 2,2 %, не меньше 150 случаев и не меньше 75 000 долларов за месяц. Выигранный спор из этого счёта не вычитается.
    • Mastercard. Продавец попадает в программу, когда два календарных месяца подряд у него одновременно 100 и больше споров за месяц и их доля от продаж прошлого месяца 1,5 % и выше. С 300 споров и 3 % начинается более жёсткая ступень с удвоенными штрафами.

    Это пороги самих платёжных систем. Эквайер может поставить собственную планку ниже, потому что отвечает за весь свой портфель и не хочет ждать, пока система накажет его самого. Так что ориентир для продавца — не формальные 1,5 %, а требование своего договора с эквайером.

    Для сравнения: при 10 000 заказов в месяц 1,5 % — это 150 споров. До порога Visa по числу случаев такому магазину далеко, а под программу Mastercard он попадёт, если 150 споров повторятся и в следующем месяце. Для магазина с долгой доставкой или сервиса с подпиской это не так много, как кажется.

    Ниша, где споры случаются чаще среднего, у эквайеров так и зовётся — высокорисковой, и обычный эквайер с такой нишей не работает. Если эквайер посчитал вашу нишу рискованной, остаётся разобраться, как работает хай-риск эквайринг и где тогда принимать оплату.
    Продавец за ноутбуком: на экране шкала доли споров со стрелкой у красной зоны и цифрой 1,5 %, сверху знаки Visa и Mastercard, рядом на столе стопка бумаг

    Почему покупатели оспаривают платежи

    Причины споров делятся на три группы, и защита от каждой своя:

    • Чужая карта. Платёж сделал мошенник с украденными данными, а настоящий владелец увидел списание и пожаловался банку. Продавец здесь тоже пострадавший, но деньги спишут с него. Защита — антифрод-система и подтверждение платежа кодом из банка покупателя.
    • Недовольство покупкой. Товар не пришёл, пришёл не тот, подписка списала деньги после отмены, в выписке стоит непонятное название компании. Покупатель мог бы написать продавцу, но написал в банк — потому что так проще или потому что продавец долго не отвечал. Защита — работа самого магазина: понятное имя в выписке, быстрая поддержка, трек доставки.
    • Дружеское мошенничество. Покупатель получил товар и всё равно оспорил платёж — забыл о покупке, не узнал название в выписке, ребёнок заплатил с его карты или просто решил вернуть деньги в обход магазина. Платёжные системы считают такие споры отдельной категорией, и доказать их продавцу сложнее всего: формально покупка была, а слово покупателя против слова магазина. Защита по-настоящему одна — платёж, который нельзя отозвать через банк.

    Как защититься от чарджбэков

    Универсального способа нет, но есть набор мер, и каждая снимает свою часть споров:

    • Принимать криптовалюту. Перевод в блокчейне записывается навсегда, банка-посредника в нём нет, и отозвать его жалобой некому. Чарджбэк в этом канале невозможен: вернуть деньги может только сам продавец и только по своему решению. Это закрывает дружеское мошенничество и споры с чужих карт целиком. Цена — покупателю нужен кошелёк с криптовалютой, поэтому работает это как дополнительный способ оплаты рядом с картой, а не вместо неё.
    • Возвращать деньги самому и быстро. Покупатель, которому ответили в тот же день и вернули деньги, в банк не пойдёт. Возврат дешевле на плату за спор, и в статистику он не попадает.
    • Сделать имя в выписке узнаваемым. Если магазин «Ромашка» списывает деньги как «LLC TRADE 7», часть покупателей не узнает платёж и оспорит его. Название в выписке должно совпадать с тем, что покупатель видел на сайте.
    • Хранить доказательства. Трек доставки с подписью получателя, логи входа в сервис, скриншот согласия с условиями, переписка. Без них спор проигрывается по умолчанию.
    • Включить подтверждение платежа кодом. Платёж, подтверждённый кодом из банка покупателя, по правилам Visa и Mastercard, как правило, переносит ответственность за мошенничество с чужой картой на банк покупателя. Цена — часть покупателей не доходит до конца оплаты.
    • Напоминать о списании по подписке. Письмо за несколько дней до списания снимает споры «я не знал, что ещё плачу». Отменить подписку должно быть так же просто, как оформить.

    Одной меры мало: криптовалюта не поможет тому, кто платит картой, а понятное имя в выписке не остановит мошенника. Работает набор. А чтобы решить, какую долю оплат стоит переводить в криптовалюту, полезно посмотреть не только на споры, но и на то, чем криптоплатежи отличаются от банковских переводов по комиссиям, срокам и рискам.

    Чарджбэк и криптовалюта: почему платёж нельзя отозвать

    При оплате картой между покупателем и продавцом стоят два банка и платёжная система, и каждый из них может вмешаться в платёж задним числом. При оплате криптовалютой посредника нет: покупатель отправляет перевод из своего кошелька, сеть записывает его, и с этой секунды деньги принадлежат получателю. Ни банк, ни сервис приёма платежей не могут развернуть перевод по жалобе покупателя — такой функции в блокчейне не существует. Это не особенность какого-то сервиса, а свойство самой технологии: запись в сети нельзя стереть, можно только сделать новый перевод в обратную сторону.

    Принимать криптовалюту продавец может двумя путями:

    • На собственный кошелёк. Продавец даёт покупателю адрес, ждёт перевод и вручную сверяет его с заказом. Работает при нескольких платежах в день; при потоке заказов сверка отнимает больше, чем экономит.
    • Через криптопроцессинг. Сервис выставляет покупателю счёт с точной суммой, ждёт перевод, сам сверяет сумму и сообщает магазину, что заказ оплачен. Продавец получает в кабинете список оплаченных заказов, как при карточном эквайринге.

    Для магазина с потоком заказов работает второй путь, и сервисов такого рода на рынке много. Прежде чем выбирать между ними, полезно понять, что такое криптопроцессинг и как он работает.

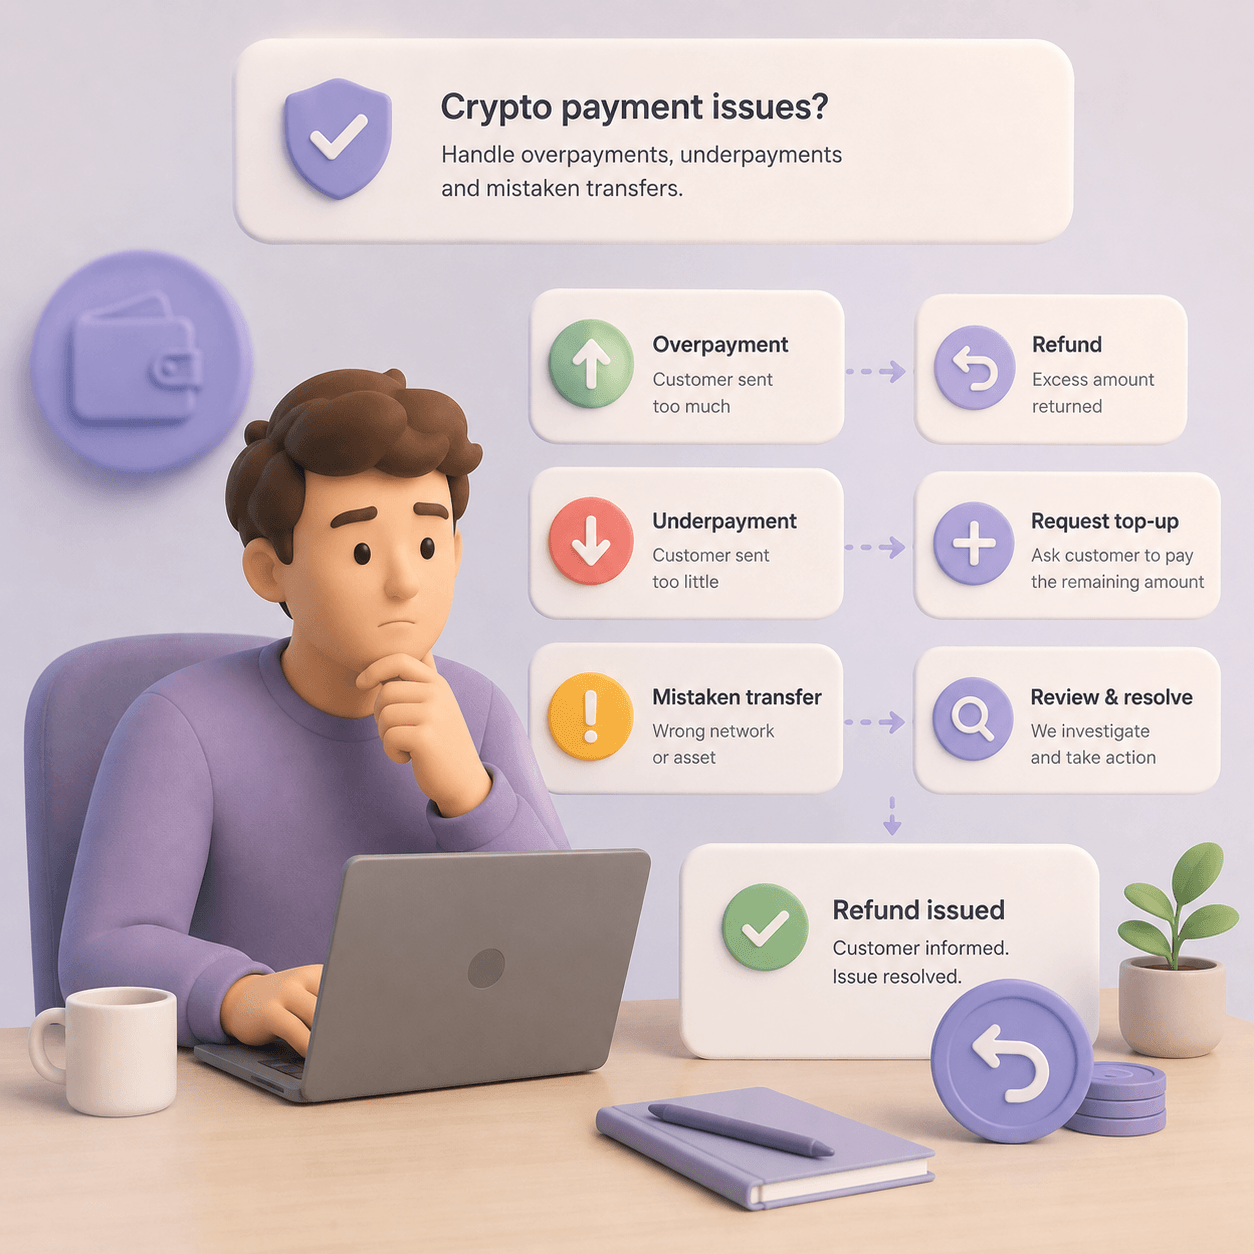
    У необратимости есть обратная сторона, и продавцу стоит знать её заранее. Покупатель может ошибиться сам: отправить меньше, потому что биржа удержала комиссию за вывод, или отправить больше, чем стоит заказ. Например, клиент оплачивал заказ на 100 USDT, а до магазина дошло 99 USDT — для системы это недоплата, и заказ висит неоплаченным. В обратной ситуации клиент отправил 120 USDT вместо 100, и лишние 20 USDT лежат у продавца.

    С картой эту работу делал бы банк: покупатель просто оспорил бы лишнее списание. Здесь банка нет, и разбираться с переплатами и недоплатами приходится самому продавцу — и делать это по-человечески, иначе покупатель второй раз не придёт. Продавцу стоит заранее записать правило на каждый такой случай:

    • Недоплата. При какой разнице заказ всё-таки считать оплаченным, а при какой — просить покупателя доплатить.
    • Переплата. Как и в какой срок возвращать покупателю лишнее.
    • Опоздавший перевод. Что делать с деньгами, которые пришли после того, как счёт на оплату уже закрылся.

    Без таких правил каждый спорный перевод превращается в переписку с покупателем и ручной поиск транзакции в сети. Проще один раз решить, как бизнесу обрабатывать переплаты, недоплаты и ошибочные переводы.

    Один из таких сервисов — CryptumPay. Чарджбэка в нём нет по природе платежа, а часть того, что при криптовалюте остаётся на совести продавца, он берёт на себя. Допуск по недоплате и переплате в процентах задаёт продавец: платёж в пределах допуска подтверждается автоматически, а если покупатель отправил заметно меньше, окно оплаты само просит его доплатить — до двух попыток. Переплату покупатель может вернуть себе из того же окна оплаты, не обращаясь в поддержку магазина. Полный возврат остаётся решением продавца: если он захочет вернуть деньги, он сделает это сам, выплатой на адрес покупателя со своего баланса. Сервис берёт 1 % за успешный платёж, на больших объёмах — от 0,5 %, а расчёт с продавцом всегда идёт в USDT, какой бы монетой ни заплатил покупатель. CryptumPay работает и с сегментами, которые у карточных эквайеров числятся рискованными в том числе из-за споров: тревел, дейтинг, VPN и подписки, онлайн-образование и курсы, билеты, магазины с долгой доставкой, лицензированный iGaming; пойдёт ли конкретный проект, решает его проверка. Подключить приём криптовалюты в интернет-магазине можно, не меняя эквайера, — как второй способ оплаты рядом с картой.
    Рука держит телефон с зелёной монетой USDT, галочкой и отметкой об оплате; от телефона через пастельные холмы к маленькому магазину с посылкой на прилавке ведёт дорожка из светящихся зелёных блоков

    Для продавцов в России нужна оговорка. Принимать цифровые валюты в качестве оплаты за товары, работы и услуги в России запрещено: ч. 6 ст. 1 Федерального закона от 04.08.2026 № 282-ФЗ, действует с 01.09.2026. Из-под запрета выведены расчёты по внешнеторговым договорам между резидентами и нерезидентами — ч. 7 ст. 1 того же закона. Так что для российской компании криптовалюта как защита от споров через банк — вопрос только для расчётов с иностранными покупателями по внешнеторговому договору, и прежде чем что-то подключать, стоит обсудить это с юристом.

    Коротко

    • Что это. Чарджбэк — возврат денег покупателю через его банк, который продавец не контролирует: деньги списывают сразу, доказательства собирать потом, и за каждый спор эквайер берёт плату.
    • Чем опасен. Не единичный спор, а доля споров: у Visa — 1,5 % при 1 500 случаях за месяц, у Mastercard — 100 споров и 1,5 % два месяца подряд; у самого эквайера планка может быть ниже, и за ней идут штрафы и отключение от приёма карт.
    • Как защититься. Не доводить до банка: возвращать деньги самому, быстро отвечать, хранить доказательства, делать имя в выписке понятным. А часть оплат можно вывести в канал, где возврата через банк не бывает, — криптовалюту через сервис вроде CryptumPay, который сам сверяет суммы и возвращает покупателю переплату.

    Вопросы и ответы

    Бывает ли чарджбэк криптовалюты?

    Нет. Банк может отозвать только платёж, который прошёл через него, а перевод криптовалюты идёт из кошелька покупателя напрямую в сеть, без банка. Если покупатель передумал или ошибся, он может лишь написать продавцу и попросить вернуть деньги — решение остаётся за продавцом.

    Я выиграл спор — он исчезнет из моей статистики?

    У Visa — нет: в счёт идут все открытые споры, независимо от исхода, так что победа возвращает деньги, но не улучшает показатель. У эквайеров правила разные, и уточнить стоит в своём договоре. Поэтому споры выгоднее предотвращать, чем выигрывать.

    Покупатель уже открыл чарджбэк, а я готов вернуть деньги — делать возврат?

    Нет: когда спор открыт, сумма уже списана с продавца, и отдельный возврат отдаст покупателю деньги второй раз. Если претензия справедливая, спор нужно просто принять — не отвечать на него или подтвердить согласие в кабинете эквайера, и он закроется в пользу покупателя. Плата за спор при этом с продавца всё равно удерживается, поэтому добровольный возврат выгоден только до того, как покупатель дошёл до банка.

    Какие сроки у чарджбэка — может ли он прийти через год после покупки?

    Для большинства причин срок ограничен 120 днями с даты операции. Но для споров о недоставленном товаре или прекращённой услуге у Visa и Mastercard он тянется до 540 дней — почти полтора года. Для предзаказов и долгих подписок это стоит держать в голове.

    Chargeback rate — что это и чем он отличается от числа споров?

    Число споров — это сколько их пришло за месяц. Chargeback rate — доля этих споров от всех платежей. Mastercard смотрит на оба показателя сразу: 150 споров при 1 000 заказов — это 15 %, и со второго такого месяца подряд это программа мониторинга, а те же 150 споров при 100 000 заказов — это 0,15 %, и это норма.

    Эта статья — объяснение того, как устроен чарджбэк, а не юридическая или налоговая консультация: правила платёжных систем и законы о цифровых валютах меняются, и перед решениями о приёме оплаты стоит сверить их с действующими документами и юристом в своей стране.

    Начните приём криптовалют сейчас

    Создайте аккаунт и подключите оплату самостоятельно, или свяжитесь с нами и мы поможем всё настроить