August 6, 2026
Криптопроцессинг для бизнеса: 10 сервисов и полная цена приёма
Читать статью

Криптоэквайринг — это приём оплаты в криптовалюте через криптопроцессинг: покупатель переводит деньги со своего кошелька, сервис фиксирует курс, отслеживает перевод в сети и зачисляет сумму на баланс продавца, как правило в стейблкоине. Название взято по аналогии с банковским эквайрингом, и сходство действительно есть: продавец так же подключает готовый инструмент и платит процент с каждого платежа. Но внутри схема устроена иначе, и главные различия лежат не в проценте комиссии.
Для российской компании первый вопрос — правовой. Принимать криптовалюту как оплату внутри России нельзя: запрет установлен законом 282-ФЗ и действует с 1 сентября 2026 года. Тем же законом открыт один путь — расчёты по внешнеторговым контрактам с нерезидентами. Для продаж покупателям внутри страны запрет сохраняется и после этой даты. Разбор обеих норм — в правовом разделе статьи.
К криптоэквайрингу обычно приходят компании, которые продают за рубеж и теряют часть входящих платежей: карты отдельных стран не проходят, а банковские переводы идут долго или не доходят вовсе. С 2026 года к этому добавился НДС на комиссию карточного эквайринга — правда, эту надбавку чувствует только бизнес, который не принимает налог к вычету. Рассматривают криптоэквайринг не вместо карточного приёма, а рядом с ним — для направлений, где карты не работают.
В статье разберём, чем криптовалютный эквайринг отличается от карточного по ролям и рискам, как проходит один платёж, из каких параметров складывается цена приёма — и как приложить эту сетку к любому прайсу и к собственному договору с банком, — куда и когда приходят деньги и что именно меняется в законе 1 сентября 2026 года.
Разница начинается не с тарифов, а с состава участников: в двух схемах между покупателем и продавцом стоят разные посредники, и отвечают они за разное.
В карточном эквайринге между продавцом и покупателем стоит банк-эквайер. Он ведёт расчёт, зачисляет деньги на расчётный счёт продавца, удерживает свой процент и разбирает спорные платежи. Продавец подписывает договор с банком и работает по его правилам.
В приёме криптоплатежей банковского звена нет. Деньги идут из кошелька покупателя через блокчейн-сеть и попадают на баланс продавца у криптопроцессинга. Выручка появляется не на расчётном счёте, а в кабинете сервиса — и превращается в деньги на счёте только после отдельной операции вывода. До этой операции средства лежат на балансе у процессинга, а не в банке.
Второе отличие — судьба подтверждённого платежа. В блокчейн-сети нет инстанции, которая разворачивает завершённые переводы: отменить зачисленный платёж не может ни покупатель, ни банк, ни сам сервис.
В карточном мире у покупателя есть чарджбэк — отмена платежа по заявлению держателя карты. Спор рассматривает банк, и при решении в пользу покупателя деньги списываются с продавца принудительно.
В криптоэквайринге чарджбэка нет: самой процедуры отмены здесь не существует, и подтверждённый платёж не развернёт никто — ни покупатель, ни банк, ни сервис. Нет и арбитра: банка, который выслушает обе стороны и вынесет решение, в схеме не предусмотрено.
Для продавца это размен, и его стоит записать в обе колонки. Выигрыш: принудительных списаний больше не будет — подтверждённый платёж остаётся у продавца в любом случае. Плата за выигрыш: каждый спор он решает с покупателем напрямую, а возврат делает сам, добровольной операцией со своего баланса. Возврат к тому же платный: у процессинга это отдельная операция со своим тарифом. Для магазина с редкими возвратами размен выгодный, для бизнеса с постоянными спорами — серьёзный довод против.
Путь платежа занимает от нескольких секунд до десятков минут — в зависимости от сети. По шагам он выглядит так:
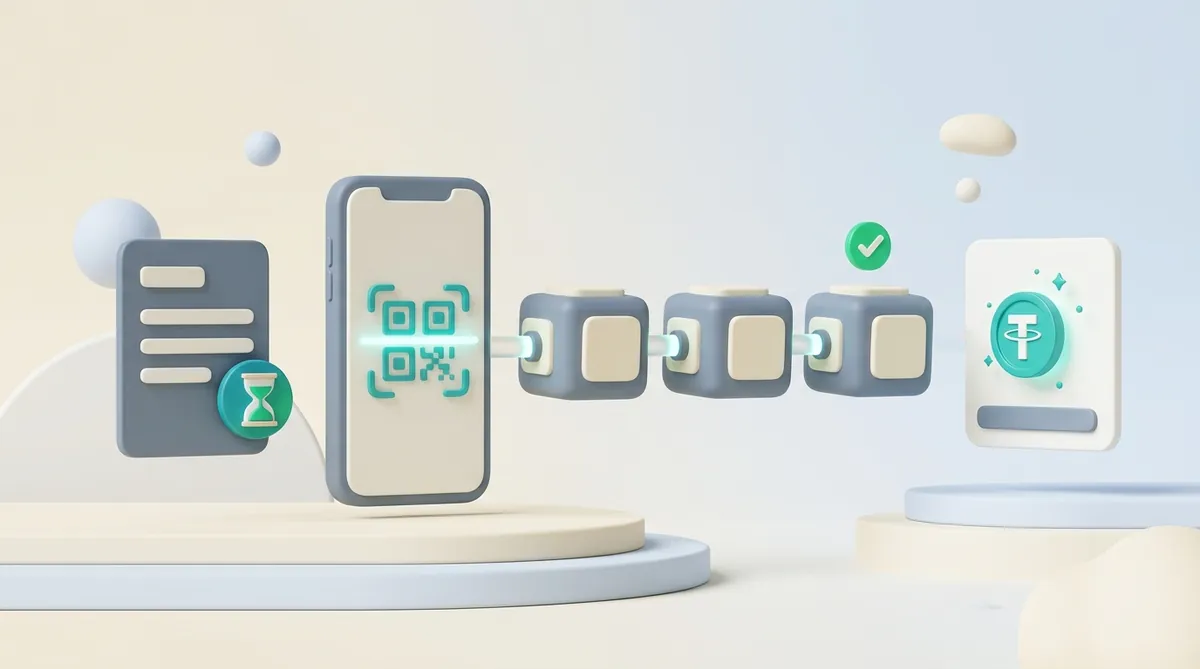
У схемы есть обратная сторона: перевод нельзя отозвать, но его можно отправить с ошибкой — не в той сети, после истечения счёта или на меньшую сумму. Что происходит с такими платежами в работающем магазине — от недоплаты до возврата — разбирает статья о криптоплатежах в интернет-магазине.
Ставка и цена — разные вещи. Первая цифра на сайте процессинга — процент за приём платежа, но итог складывается из нескольких величин: к проценту добавляются фиксированные надбавки, конвертация и условия вывода. Единого числа по рынку нет: комбинация у каждого поставщика своя. Зато набор параметров общий — эту сетку можно приложить к любому прайсу, который вам пришлют. Ниже — что означает каждый параметр, как он меняет итог и что спросить у поставщика до подписания договора.
Базовый параметр, который есть у всех: процент с каждого прошедшего платежа. Рыночный ориентир на август 2026 года — от 0,5% до 2% с платежа. Сам по себе процент говорит о цене немного: два тарифа с одинаковой ставкой могут различаться вдвое из-за остальных строк прайса.
Ставка бывает ступенчатой: чем больше месячный оборот, тем ниже процент. Пороги ступеней публикуют не все поставщики, поэтому рассчитывать на конкретную ступень заранее нельзя. Условия под свой оборот стоит запросить письменно.
Отдельный вопрос — кто платит комиссию. Часть сервисов позволяет переложить её на покупателя: процент прибавляется к сумме счёта, и продавец получает полную цену товара.
У CryptumPay комиссия составляет 1% за успешный платёж, на больших объёмах — от 0,5%; комиссию можно переложить на клиента.
Есть не у всех: небольшая сумма, которая добавляется к каждому платежу независимо от его размера. С итогом она делает неочевидную вещь — цена приёма начинает зависеть от среднего чека. Допустим, тариф добавляет к платежу четверть доллара. На чеке 20 долларов это лишние 1,25% сверх ставки, на чеке 500 долларов — 0,05%. Тариф один, а цена разная: чем меньше чек, тем дальше она от процента, написанного в прайсе.
Вопрос к поставщику простой: есть ли фиксированная часть — и сколько она составит в процентах на вашем среднем чеке.
Платёж приходит в криптовалюте, а на баланс зачисляется, как правило, стейблкоин — значит, где-то по пути происходит обмен. У одних сервисов конвертация включена в ставку приёма, у других это отдельная платная операция. Вопрос, включена ли она, — ключевой для всего прайса: конвертация отдельной строкой означает, что реальная цена приёма выше первой цифры на сайте.
Отдельной строкой может идти и обмен при выводе — например, когда выручка лежит в стейблкоине, а вывести её нужно в евро. Эту строку стоит найти в прайсе заранее.
У CryptumPay поступления конвертируются в USDT сразу при зачислении — выручка попадает на баланс уже в стейблкоине.
За вывод берут отдельно, и цена зависит от канала: вывод в криптовалюте на собственный кошелёк и вывод в валюту на банковский счёт — разные строки прайса со своими ценами. Вывод в валюту, в свою очередь, идёт разными маршрутами: перевод внутри платёжной зоны — например, SEPA — и международный перевод SWIFT. Это разные каналы с разной ценой. Общей картины по рынку здесь нет, поэтому цену каждого канала, который вам понадобится, нужно спросить у поставщика до подписания договора.
Строка, которую легче всего пропустить, — минимальная комиссия за перевод. На небольших суммах она переворачивает арифметику. Допустим, канал стоит 0,5% суммы с минимальной комиссией 50. На выводе 1 000 вы заплатите не 5, а 50 — то есть 5% суммы. Минимум перестаёт влиять на цену только с вывода 10 000, где 0,5% как раз равны 50: до этой суммы вы платите фиксированную цену, а не процент.
Рядом с минимальной комиссией в прайсах стоят ещё два параметра. Минимальная сумма вывода: пока баланс меньше порога, деньги остаются у сервиса. Периодичность расчёта: у поставщиков она различается от ежедневной до еженедельной, и это напрямую влияет на оборотные средства — подробнее в разделе о том, куда и когда приходят деньги.
Последнее про строки вывода: рядом с ними в прайсах стоят тарифы на выплаты — переводы третьим лицам, с конверсией и без. Это отдельный продукт, к выводу собственной выручки он отношения не имеет, и путать эти строки при сравнении поставщиков нельзя.
Три параметра меняют итог реже, но проверить их стоит:
Сетка сводится в одно число за четыре шага. Понадобятся планируемый месячный оборот, средний чек и прайс поставщика:
Для примера возьмём круглые числа: оборот 50 000, ставка приёма 1%, конвертация отдельной строкой ещё 1%. Приём стоит 500, обмен — ещё 500. Итого 1 000, или 2% оборота — вдвое больше цифры из первой строки. Если у канала вывода есть свой процент или минимальная комиссия, они добавляют третий слой. Подставьте свои условия — итог изменится, но собираться он будет из тех же слагаемых.
Точку сравнения даёт собственный договор эквайринга. Конкретные ставки банки на сайтах не публикуют: например, Т-Банк называет тариф индивидуально при подключении, а публично обещает подключение за 0 рублей, отсутствие абонентской платы и зачисление на следующий день, в том числе в выходные, — на счёт в этом же банке.
С 1 января 2026 года карточная цена выросла. 425-ФЗ от 28.11.2025 отменил льготу по НДС на услуги эквайринга, действовавшую с 2006 года, а основную ставку налога поднял с 20 до 22 процентов. НДС начисляется на комиссию банка, а не на сумму покупки: чек покупателя не дорожает — дорожает услуга приёма для продавца.
Подорожание при этом касается не каждого продавца, и делит продавцов не налоговый режим, а право на вычет. НДС на комиссию — предъявленный налог: компания, которая принимает входной НДС к вычету по своей деятельности, примет к вычету и его — цена карточного приёма для неё остаётся ставкой договора. Множитель 1,22 работает у тех, кто НДС к вычету не принимает. Признак именно этот, а не название режима: определить свою группу можно по тому, есть ли в ваших декларациях вычеты по НДС.
Сравнение поэтому сводится к двум числам и одному условию. Первое число — ставка из вашего договора: плательщик НДС считает карты по ставке договора, а бизнес без права на вычет умножает её на 1,22 — комиссия 2% превращается для него в 2,44%. Второе число — полная цена криптоприёма, собранная по сетке выше на вашем обороте и чеке. Готового вердикта здесь нет — его дают ваши числа. Цену криптоприёма поднимают маленький чек, фиксированная часть тарифа и минимальная комиссия вывода; карточную цену — НДС без права на вычет. Чем крупнее чек и чем меньше в прайсе фиксированных строк, тем ближе два числа друг к другу — и тогда решает не цена, а платежи, которые по картам не проходят вовсе.
По умолчанию выручка от криптоплатежей — это стейблкоин на балансе у сервиса, а дальше — вывод на собственный кошелёк компании. Для планирования оборотных средств оба шага важно видеть отдельно: зачисление на баланс и вывод — разные операции.
Стейблкоин привязан к доллару и потому снимает риск криптовалютных скачков: сумма на балансе не зависит от курса биткоина или эфира — но остаётся долларовой. Для компании с рублёвой отчётностью курсовой риск при этом не исчезает полностью — курс рубля к доллару остаётся её риском. Как стейблкоины защищают выручку от скачков курса — в отдельной статье.
У CryptumPay поступления конвертируются в USDT сразу при зачислении, а вывод на собственный кошелёк доступен в любой момент — без минимальной суммы, вручную или автоматически. Минимальная сумма вывода у сервисов устроена по-разному, и проверять этот параметр нужно до подключения.
Сам собственный кошелёк, на который уходит выручка, — тоже параметр, и выбрать его стоит до подключения. Пока остаток невелик, подойдёт приложение; накопленную выручку компании обычно держат на отдельном устройстве, чей ключ не бывает в интернете, и адрес именно такого устройства указывают в настройках вывода. Мы отдельно рассказали, что это за устройство и как выбрать аппаратный кошелёк между Ledger и Trezor.
Вывод в валюту на банковский счёт — отдельная услуга со своим тарифом и своими сроками. Перед её подключением у поставщика может быть проверка компании — KYB (know your business): смотрят, где компания зарегистрирована и чем она занимается. Именно на этом шаге появляются вопросы юрисдикции. Единых требований у сервисов нет — есть ли проверка и что для неё понадобится, нужно выяснить до подключения.
Периодичность расчёта напрямую влияет на оборотные средства. У поставщиков она различается от ежедневной до еженедельной, и при еженедельном расчёте выручка задерживается у процессинга до недели: всё, что компания заработала с прошлого расчёта, лежит на его балансе. Точное время отсечки и число банковских дней публикуются не всегда, поэтому этот вопрос стоит задать сервису до подключения.
Для российской компании выбор упирается не в сервис и не в ставку, а в закон. Ответ зависит от того, кто покупатель, — и 1 сентября 2026 года он изменился.
Принимать криптовалюту как оплату на территории России нельзя. С 1 сентября 2026 года запрет установлен законом 282-ФЗ от 04.08.2026: криптовалюта названа в нём «цифровой валютой», а часть 6 статьи 1 формулирует норму так — на территории страны запрещено принимать цифровую валюту «в качестве средства платежа или встречного предоставления» за товары, работы и услуги. «Встречное предоставление» на языке закона означает плату: то, что сторона получает взамен переданного товара или оказанной услуги. Запрет адресован не платёжному сервису, поэтому выбор зарубежного поставщика в нём ничего не меняет. До 1 сентября та же норма жила в части 5 статьи 14 закона 259-ФЗ и перечисляла, на кого распространяется, — новая перечня не содержит и говорит о территории.
В той же статье 1 стоит второй запрет: распространять информацию о предложении и о приёме цифровой валюты как оплаты. Надпись «принимаем криптовалюту» на сайте российской компании — самостоятельное нарушение, даже если ни одного платежа не прошло. Полный текст нормы доступен в официальной публикации 282-ФЗ.
Отдельного штрафа в КоАП именно за приём криптовалюты в оплату нет. Суммы 15–30 тысяч и 30–50 тысяч рублей, которые выдаёт поиск по этому вопросу, относятся к норме о цифровом рубле — валюте Банка России. Та норма карает продавца за другое: он не обеспечил покупателю возможность расплатиться наличными, национальным платёжным инструментом или цифровым рублём, когда обязан её обеспечить. К приёму криптовалюты она отношения не имеет. Отсутствие отдельного штрафа при этом не отменяет сам запрет.
4 августа 2026 года подписаны законы 282-ФЗ и 283-ФЗ; их основные положения вступили в силу 1 сентября 2026 года. Тогда же 283-ФЗ отменил статью 14 закона 259-ФЗ, в которой запрет стоял прежде.
Запрет расчётов цифровой валютой внутри страны сохранился. Новое — прямая норма о внешней торговле: расчёты по внешнеторговому контракту между резидентом и нерезидентом разрешены. Внешнеторговый контракт — это договор с иностранным контрагентом на поставку товаров, выполнение работ или оказание услуг; именно такие расчёты закон выводит из-под запрета. Отдельные положения новых законов заработают позже — с 1 июля 2027 года и с 1 сентября 2027 года. Прежний 259-ФЗ утрачивает силу поэтапно: последние его положения перестанут действовать в 2028 году.
Для российской компании это означает следующее. Если покупатели за границей и расчёт идёт по внешнеторговому контракту — с 1 сентября у вас есть законный путь принимать криптовалюту. Если покупатели — розница внутри страны, схема запрещена, и никакой сервис этого не изменит.
Всё сказанное в этом разделе относится к праву Российской Федерации и актуально на 20 августа 2026 года. С 1 сентября 2026 года правовые условия меняются. Это не юридическая консультация: перед запуском приёма нужно заключение юриста по конкретной схеме расчётов.
Итак, у компании с покупателями за границей законный путь есть — но криптовалюта не единственное, что у неё осталось после ухода карт: рядом стоят банковский перевод в дружественной валюте, зарубежное юрлицо с его эквайрингом и платёжный агент, и у каждого свои комиссии, сроки и бумаги. Прежде чем выбирать между ними, стоит посмотреть, какие способы принимать оплату из-за рубежа остались, если карты не проходят, и что у каждого с деньгами и сроками.
Договор заключается с сервисом, а не с банком, и путь к первому платежу состоит из трёх шагов:
Выбор конкретного сервиса — отдельная задача со своими критериями: тарифы, поддерживаемые сети, условия вывода. Ей посвящена статья о том, как выбрать платформу криптопроцессинга.
Для российской компании первый фильтр — правовой: до 1 сентября 2026 года приём закрыт полностью, после — открыт только для расчётов по внешнеторговым контрактам с нерезидентами. Остальные критерии имеют смысл после этого фильтра.
Криптоэквайринг оправдан, когда решает денежную проблему, с которой не справляется банковский канал:
Не подходит криптоэквайринг трём типам бизнеса:
На практике все три слова — синонимы: они обозначают приём криптоплатежей через сервис-посредник. «Эквайринг» перенесён из карточного мира по аналогии, хотя банка-эквайера в криптосхеме нет. «Криптопроцессинг» чаще называет сам сервис, «криптоэквайринг» и «эквайринг криптовалют» — услугу, но строгой границы между терминами нет.
Нет. 282-ФЗ разрешает только расчёты по внешнеторговым контрактам между резидентом и нерезидентом; запрет расчётов цифровой валютой внутри страны сохраняется. Информация актуальна на 7 сентября 2026 года.
Для российской компании — нет. Статья 1 закона 282-ФЗ запрещает распространять информацию как о приёме, так и о самом предложении цифровой валюты в качестве оплаты. Это нарушение, отдельное от самих расчётов.
Нет. Выручка может оставаться в стейблкоине — на балансе у сервиса или на собственном кошельке компании. Вывод в валюту на банковский счёт — отдельная услуга, и подключать её необязательно.
Для приёма платежей в криптовалюте — не всегда. Перед выводом в валюту на банковский счёт у поставщиков бывает проверка компании (KYB), и её условия у каждого свои — выяснить их нужно до подключения.
Сетка из статьи прикладывается к любому прайсу — в том числе к конкретному. У CryptumPay ставка за приём — 1% за успешный платёж, на больших объёмах — от 0,5%; комиссию можно переложить на клиента. Конвертация происходит при зачислении: поступления сразу конвертируются в USDT. Минимальной суммы вывода нет — деньги выводятся на собственный кошелёк в любой момент, вручную или автоматически. Чтобы принять первый платёж, понадобятся аккаунт мерчанта, Project ID и домен, добавленный в проект.
Создайте аккаунт и подключите оплату самостоятельно, или свяжитесь с нами и мы поможем всё настроить